Sobre nós

Soluções
Produtos
Conteúdo

Por
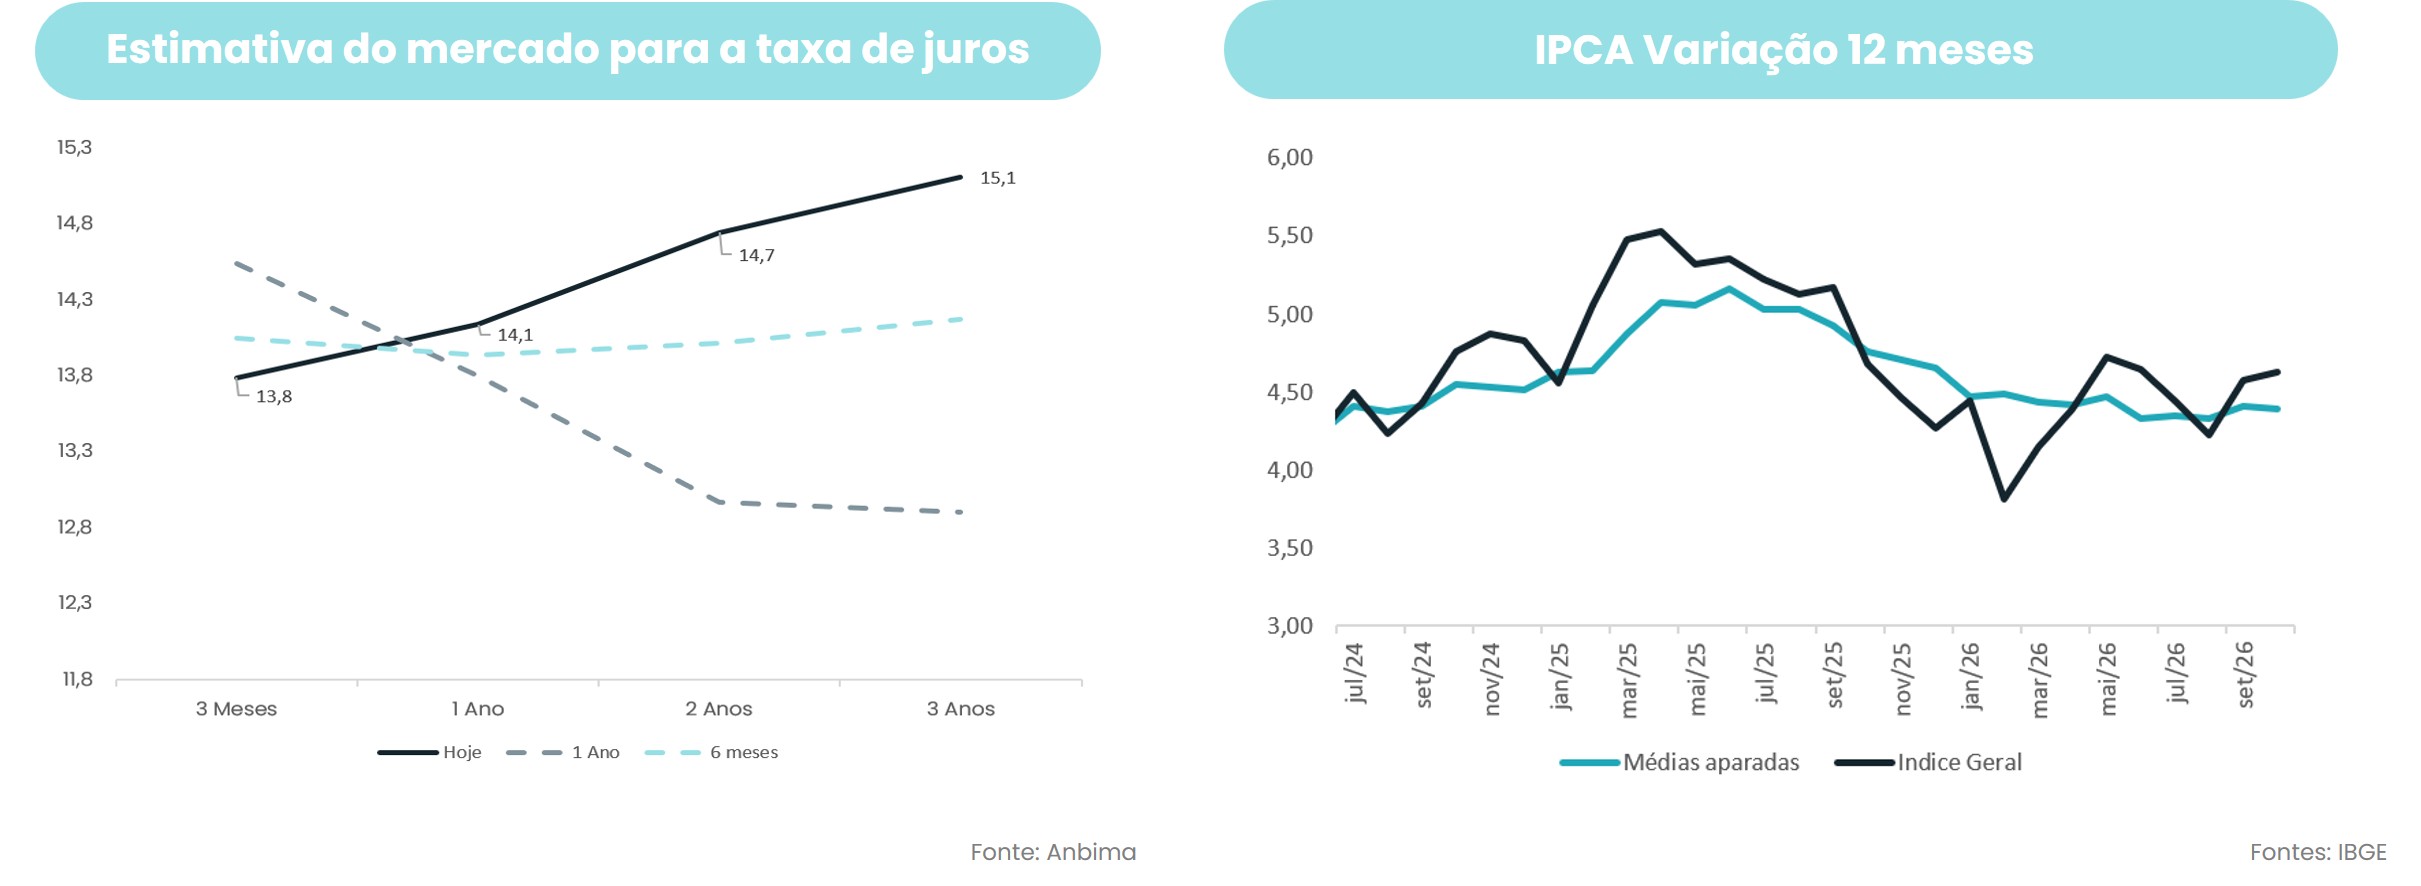
O período foi novamente marcado por pressão sobre nossa taxa de câmbio, refletindo muito mais uma questão de confiança (ou a falta dela) do que um dado macroeconômico isolado. Ao longo da semana, o real chegou a ganhar fôlego com a expectativa de um possível ajuste fiscal, mas esse movimento perdeu força quando os detalhes do pacote (projeto de lei complementar aprovado pelo Senado) foram conhecidos. A proposta foi considerada insuficiente para estabilizar a trajetória crescente da dívida pública, e as dúvidas sobre a execução das medidas mantiveram o tom de cautela no mercado. Por fim, o IPCA de outubro veio abaixo das expectativas, mas acabou ofuscado pelas preocupações fiscais e pelo cenário externo, já que a inflação americana reforçou as apostas em juros mais altos nos Estados Unidos. Assim, o real continua sendo a moeda emergente que mais tem se desvalorizado nas últimas semanas.
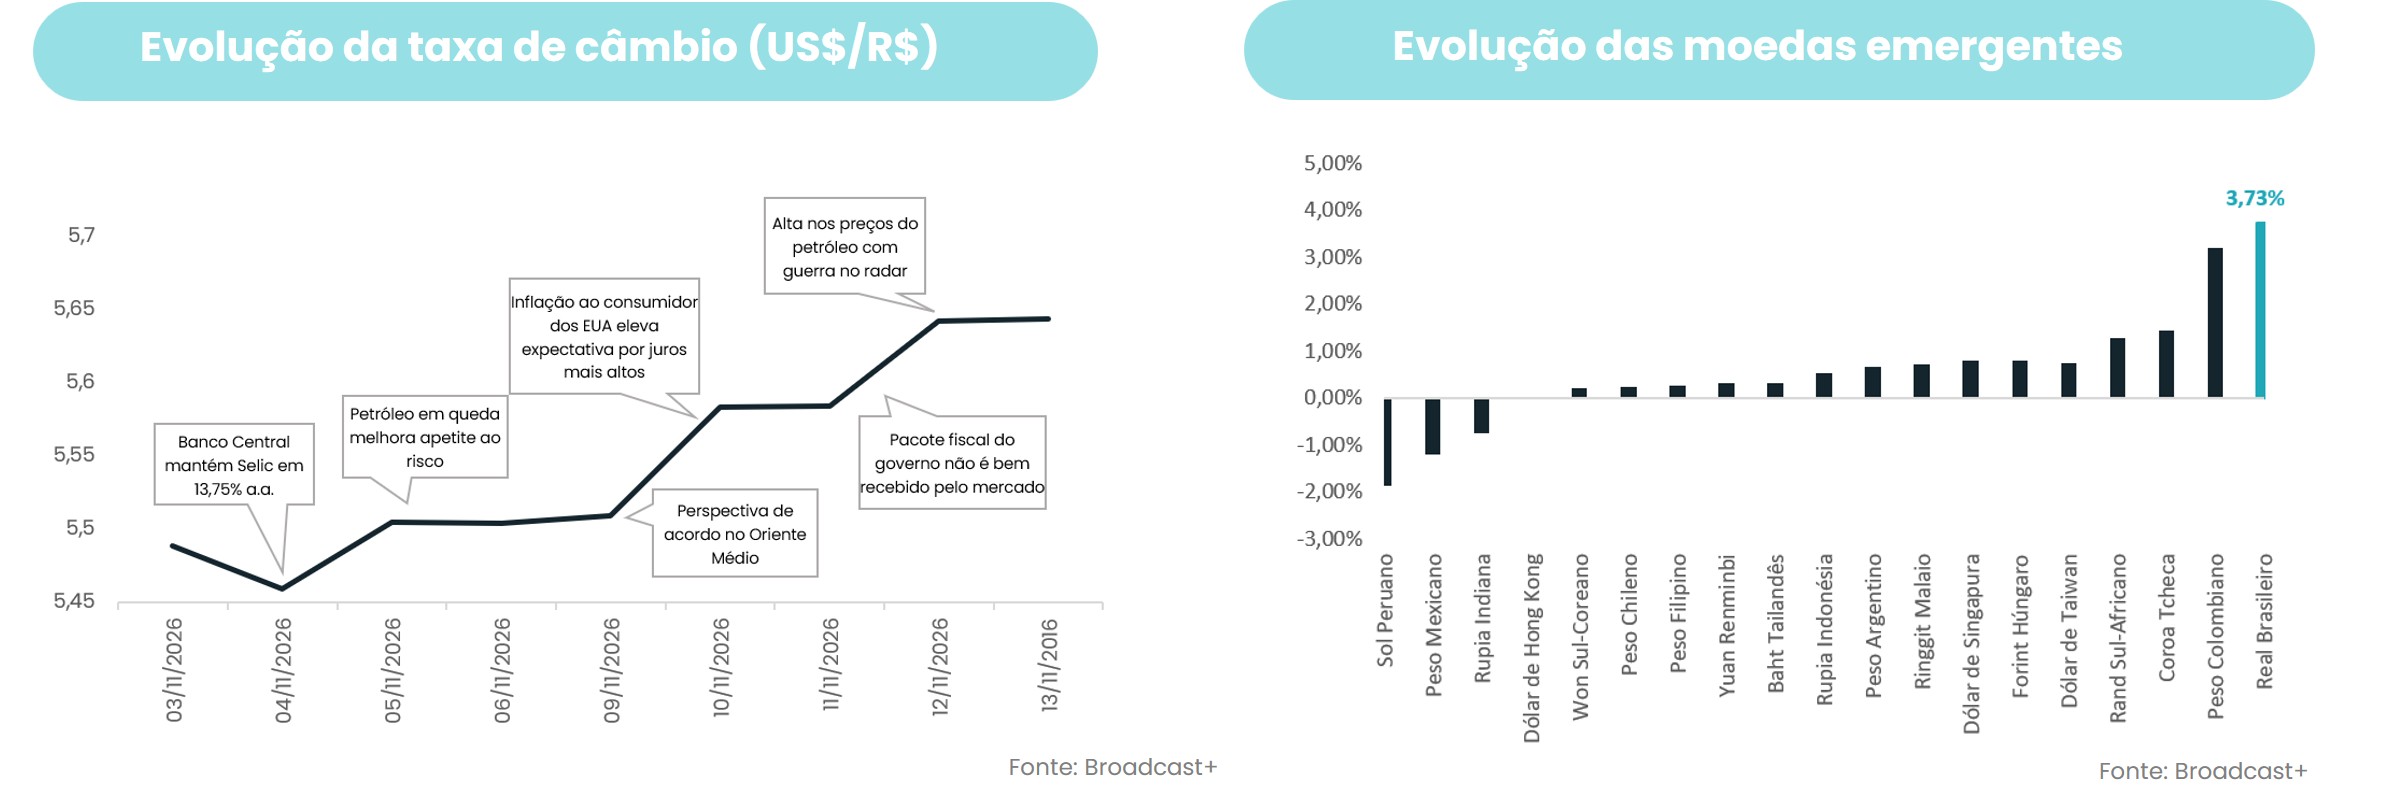
Os juros passaram por uma mudança de humor semelhante. A perspectiva de ajuste fiscal reduziu parte do prêmio de risco no meio da semana, mas a recepção negativa ao projeto de lei complementar fez as taxas voltarem a subir, principalmente nos prazos mais longos. A pesquisa Focus, do Banco Central, reforçou esse quadro: o mercado passou a esperar que a taxa Selic permaneça estável em 13,75% até o final deste ano e elevou a projeção de inflação para 2027. A ata do Copom, por outro lado, trouxe um tom mais neutro, embora tenha reafirmado que as projeções de inflação seguem pressionadas. A inflação mais baixa em outubro, medida pelo IPCA, não foi suficiente para melhorar esse humor. Por fim, com os juros americanos em alta e as dúvidas sobre a trajetória da dívida pública, a curva voltou a se inclinar, sinalizando que o risco fiscal continua sendo um dos principais fatores por trás do prêmio exigido pelos investidores.
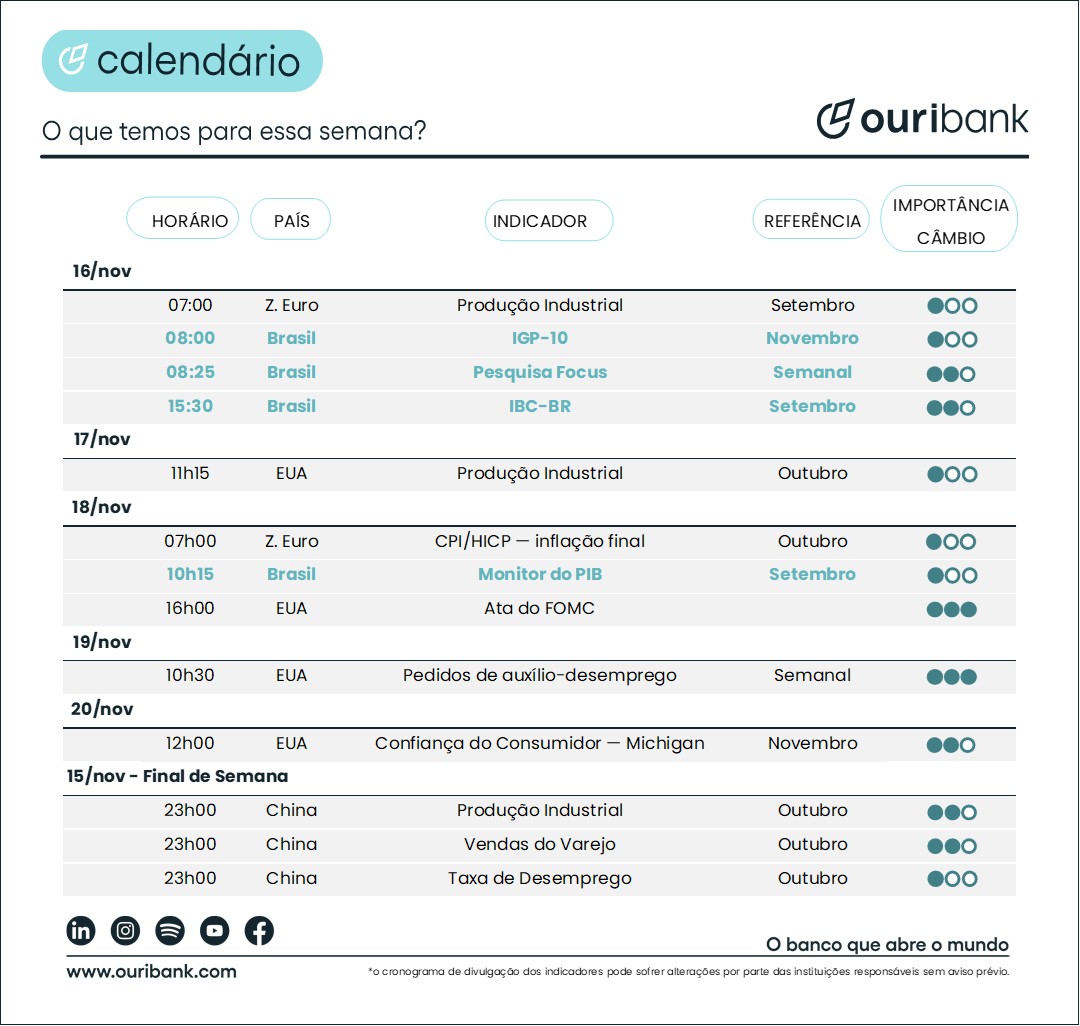

Um resumo dos principais acontecimentos de cada dia que podem influenciar na taxa de câmbio, tudo isso em menos de 1 minuto.
ouça agoraO Grupo Ouribank informa que não oferece empréstimos, cartão de crédito ou débito e não solicita e não se responsabiliza por pagamentos de boletos ou depósitos em contas correntes de outros favorecidos, que não o próprio Ouribank S.A. Banco Múltiplo e empresas do Grupo Ouribank .
Fique atento a qualquer prática incomum para aprovação de crédito, como pagamento prévio. Suspeite de e-mails que não sejam do Ouribank, por exemplo: @outlook, @gmail, @hotmail etc. ou mensagem via WhatsApp, Facebook, Instagram e Telegram ou ligações de terceiros.
Em caso de dúvidas, entre em contato conosco: 0800-771-4342 ou (11) 4081-4444


Ouribank
CNPJ nº 78.632.767/0001-20
Av. Paulista, nº 1.728 - sobreloja, 1º, 2º, 3º, 4º, 5º e 7º andares
Bela Vista CEP - 01310-919
São Paulo - SP
Telefone: (11) 4081-4444
Atendimento ao Deficiente Auditivo:
(11) 3171-3003
Informações para a imprensa
Tamer Comunicação Empresarial
+ 5511 99602-1317
Gustavo Girotto
gugirotto@tamer.com.br
Ana Carolina Saito ana.saito@tamer.com.br

Redes sociais