About us

Solutions
Products
Content

Por
Embora o período tenha começado com alívio para os ativos brasileiros, principalmente para a taxa de câmbio, a semana acabou sendo marcada por uma tendência altista. A elevação nos preços do petróleo e o aumento das incertezas políticas e fiscais no Brasil foram os principais motivos dessa aversão ao risco. Lá fora, a sinalização mais dura do Banco Central americano sobre o comportamento dos juros voltou a favorecer o dólar e, no Brasil, o ambiente eleitoral continuou no radar, aumentando a sensibilidade do câmbio aos ruídos políticos e fiscais. O petróleo também trouxe volatilidade, alternando movimentos de alta e baixa conforme as notícias sobre o conflito no Oriente Médio. Por fim, o real terminou ligeiramente pressionado, apresentando praticamente a mesma variação de outras moedas emergentes.
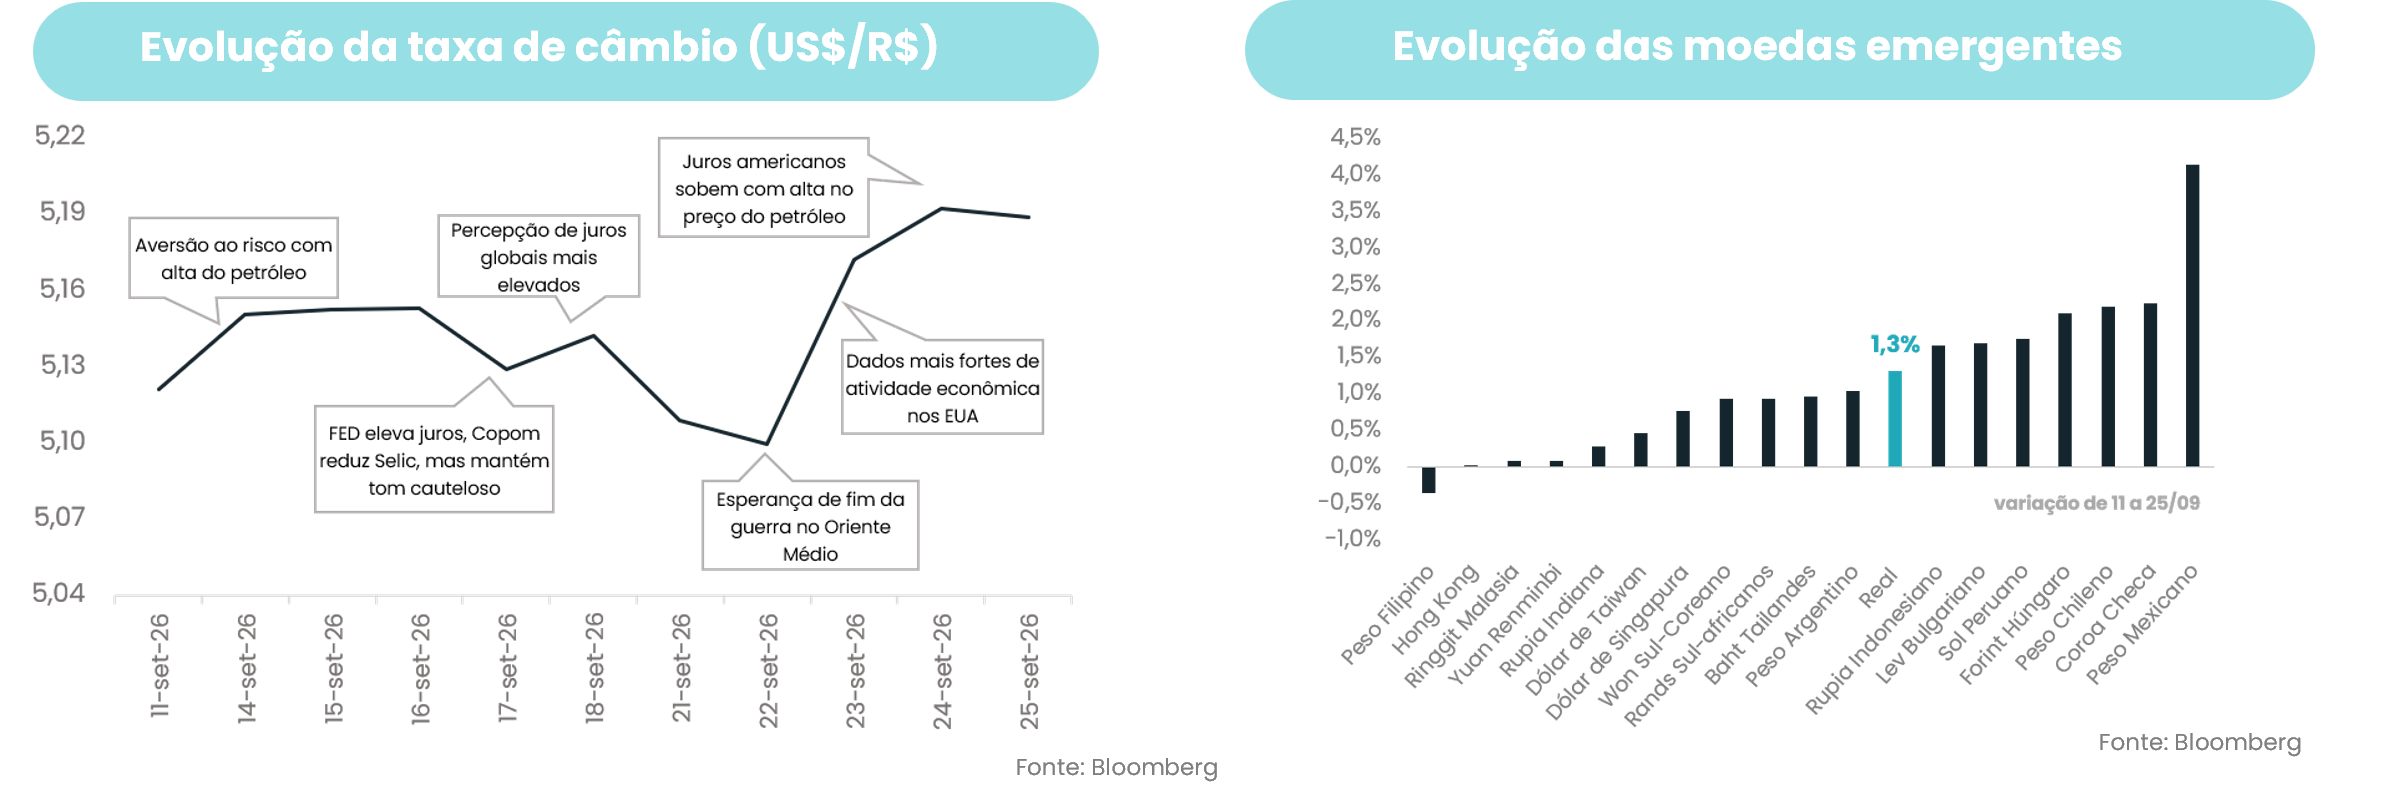
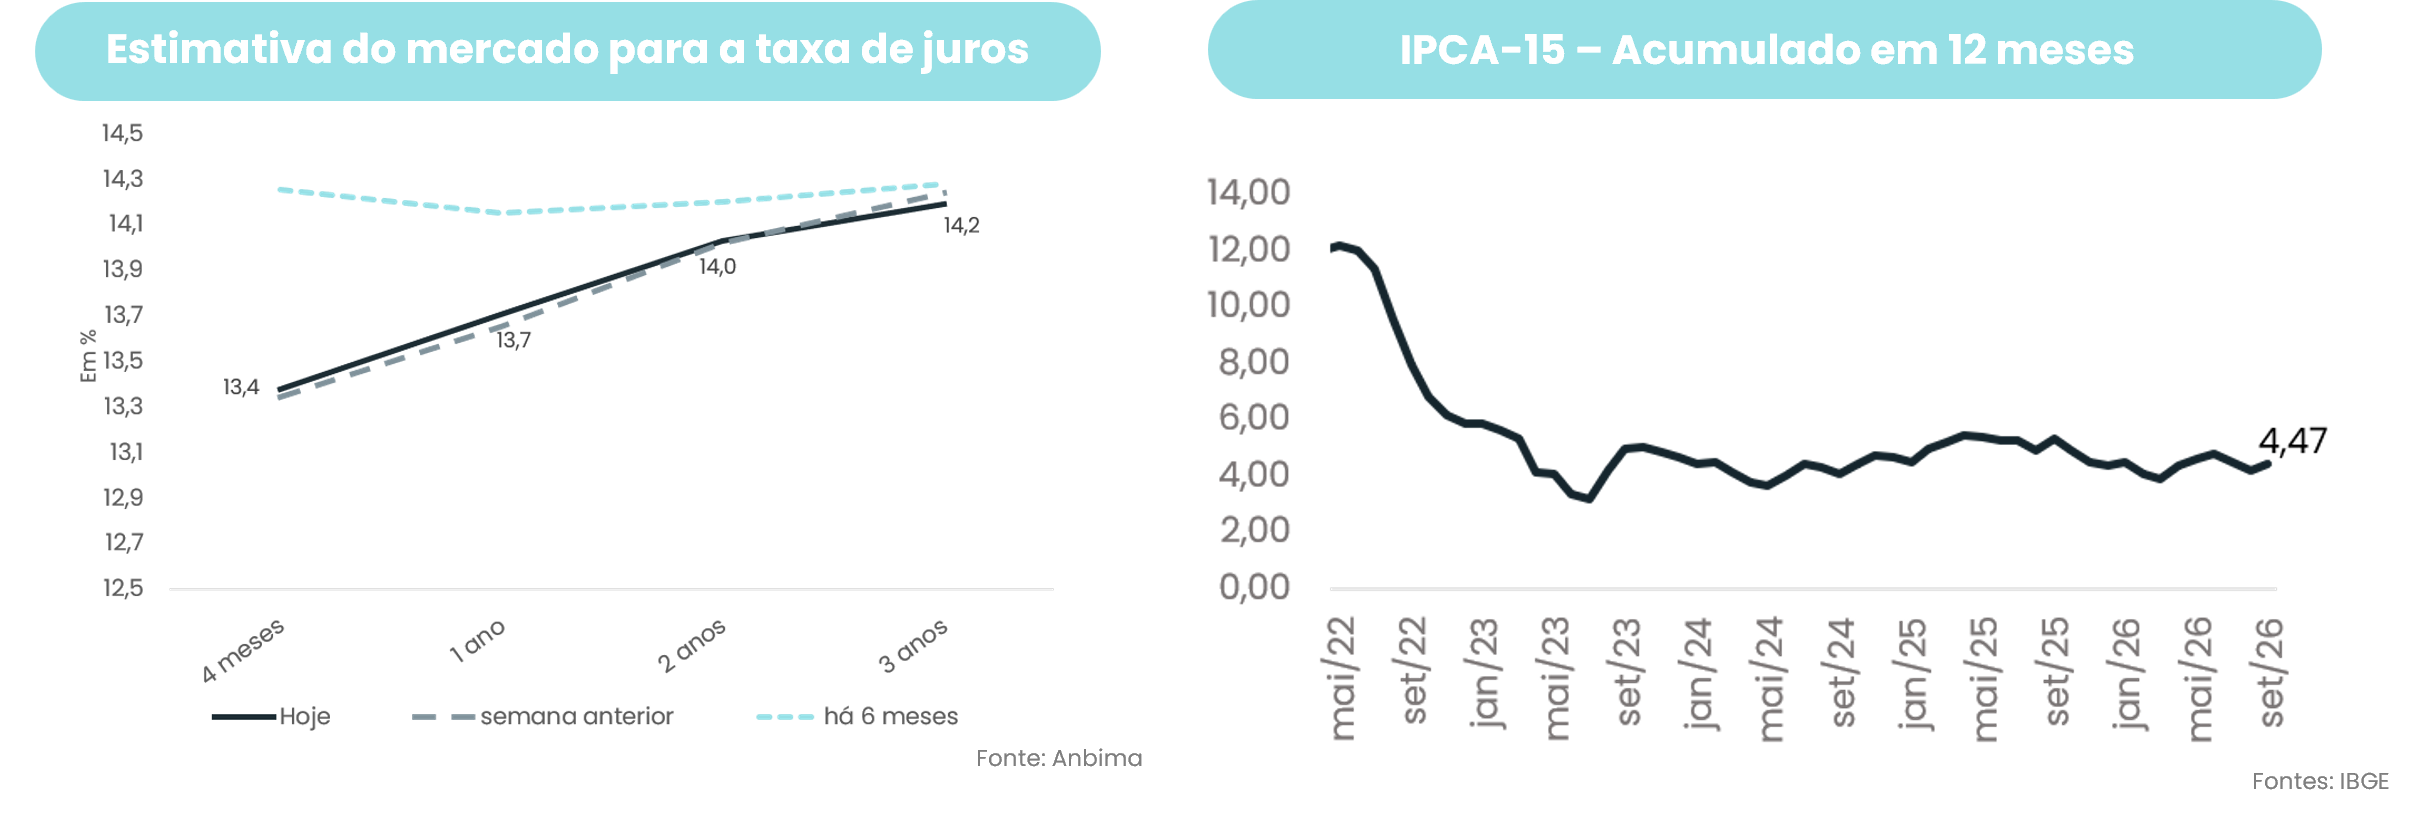
Já a curva de juros teve uma semana de ajustes, com a parte curta ainda refletindo a possibilidade de continuidade do ciclo de cortes, enquanto os vencimentos mais longos permaneceram mais sensíveis à inflação e ao cenário fiscal. A ata do Copom reforçou a leitura de que a Selic pode continuar sendo reduzida, mas sem indicar uma mudança mais acelerada da política monetária. Na quinta-feira, o Relatório de Política Monetária trouxe um tom também cauteloso: o Banco Central reduziu a projeção de crescimento de 2026 para 1,8% e manteve a estimativa de inflação em 5,2%. Ao mesmo tempo, a autoridade elevou de 79% para 90% a probabilidade de a inflação superar o teto da meta neste ano e o IPCA-15 de setembro ficou no teto das estimativas. O resultado foi uma curva ainda elevada, apesar do espaço para novos cortes na Selic.
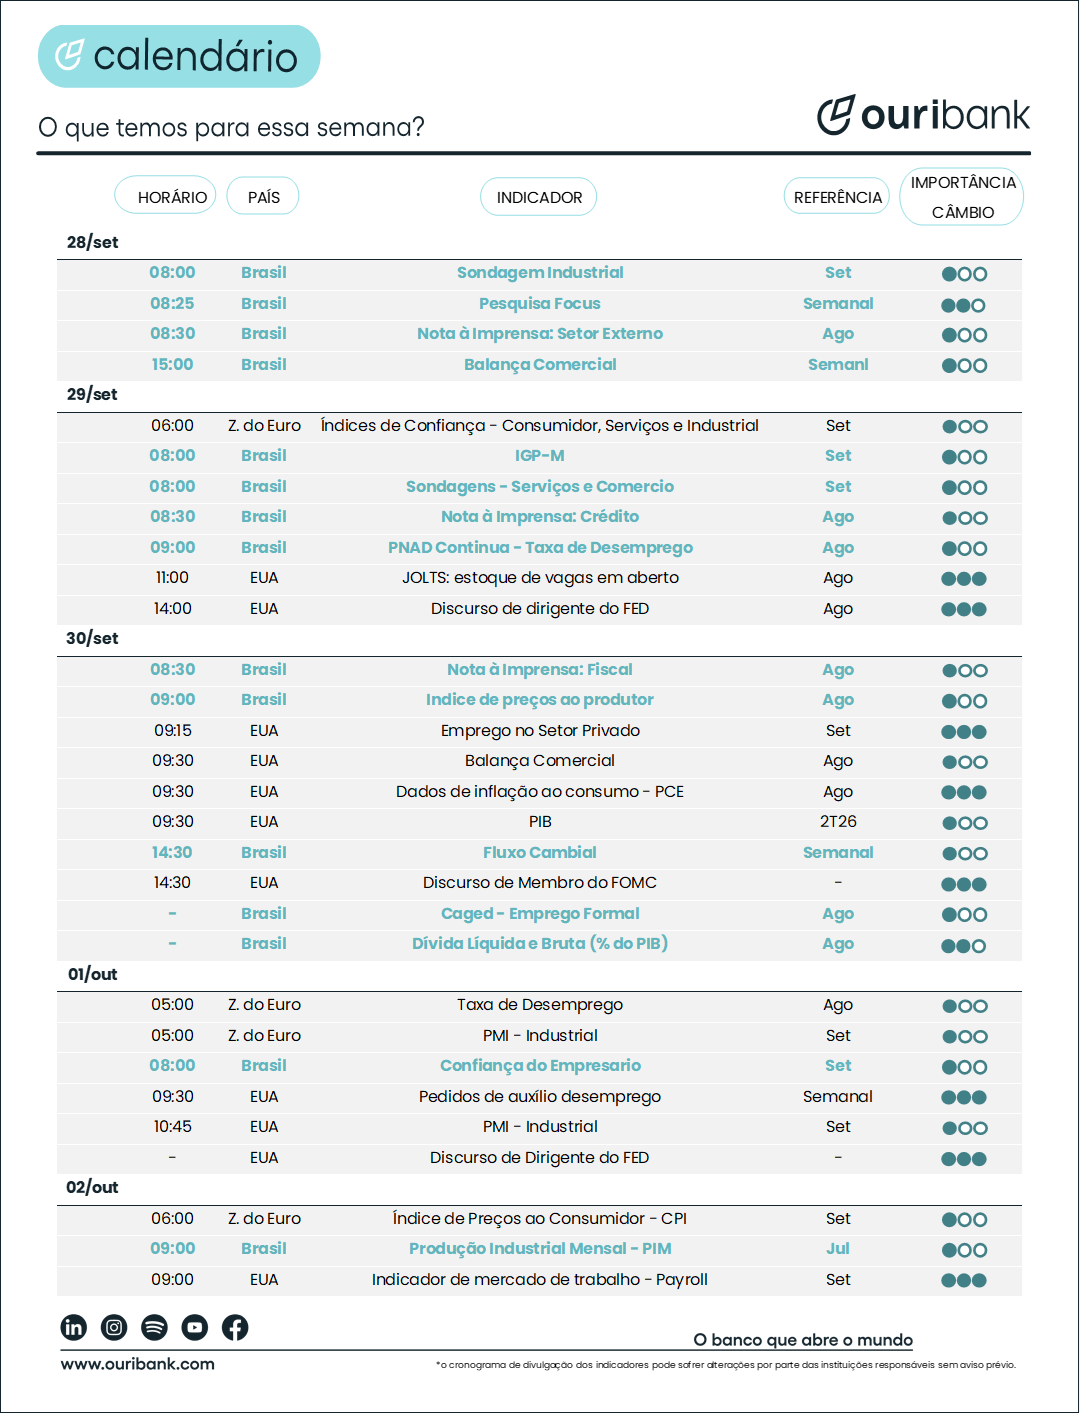

A summary of the main events of each day that may influence the exchange rate, all in less than 1 minute.
Listen nowThe Ouribank Group does not offer loans, credit or debit cards, and does not request or take responsibility for payments of bank slips or deposits into current accounts held by beneficiaries other than Ouribank S.A. Banco Múltiplo and Ouribank Group companies.
Be alert to any unusual practices for credit approval, such as advance payments. Be suspicious of emails that do not come from Ouribank, for example: @outlook, @gmail, @hotmail, etc., or messages via WhatsApp, Facebook, Instagram, and Telegram, or calls from third parties.
If you have any questions, please contact us at: 0800-771-4342 or (11) 4081-4444


Ouribank
CNPJ No. 78,632,767/0001-20
Ouribank Building
Av. Paulista, No. 1,728 - overstore, 1st, 2nd, 3rd, 4th, 5th, 7th and 11th floors
Bela Vista Zip Code - 01310-919
São Paulo - SP
Phone: (11) 4081-4444
Hearing Impaired Care:
(11) 3171-3003
P
Tamer Comunicação Empresarial
+ 5511 99602-1317
Gustavo Girotto
gugirotto@tamer.com.br
Ana Carolina Saito ana.saito@tamer.com.br

Social Media