About us

Solutions
Products
Content

Por
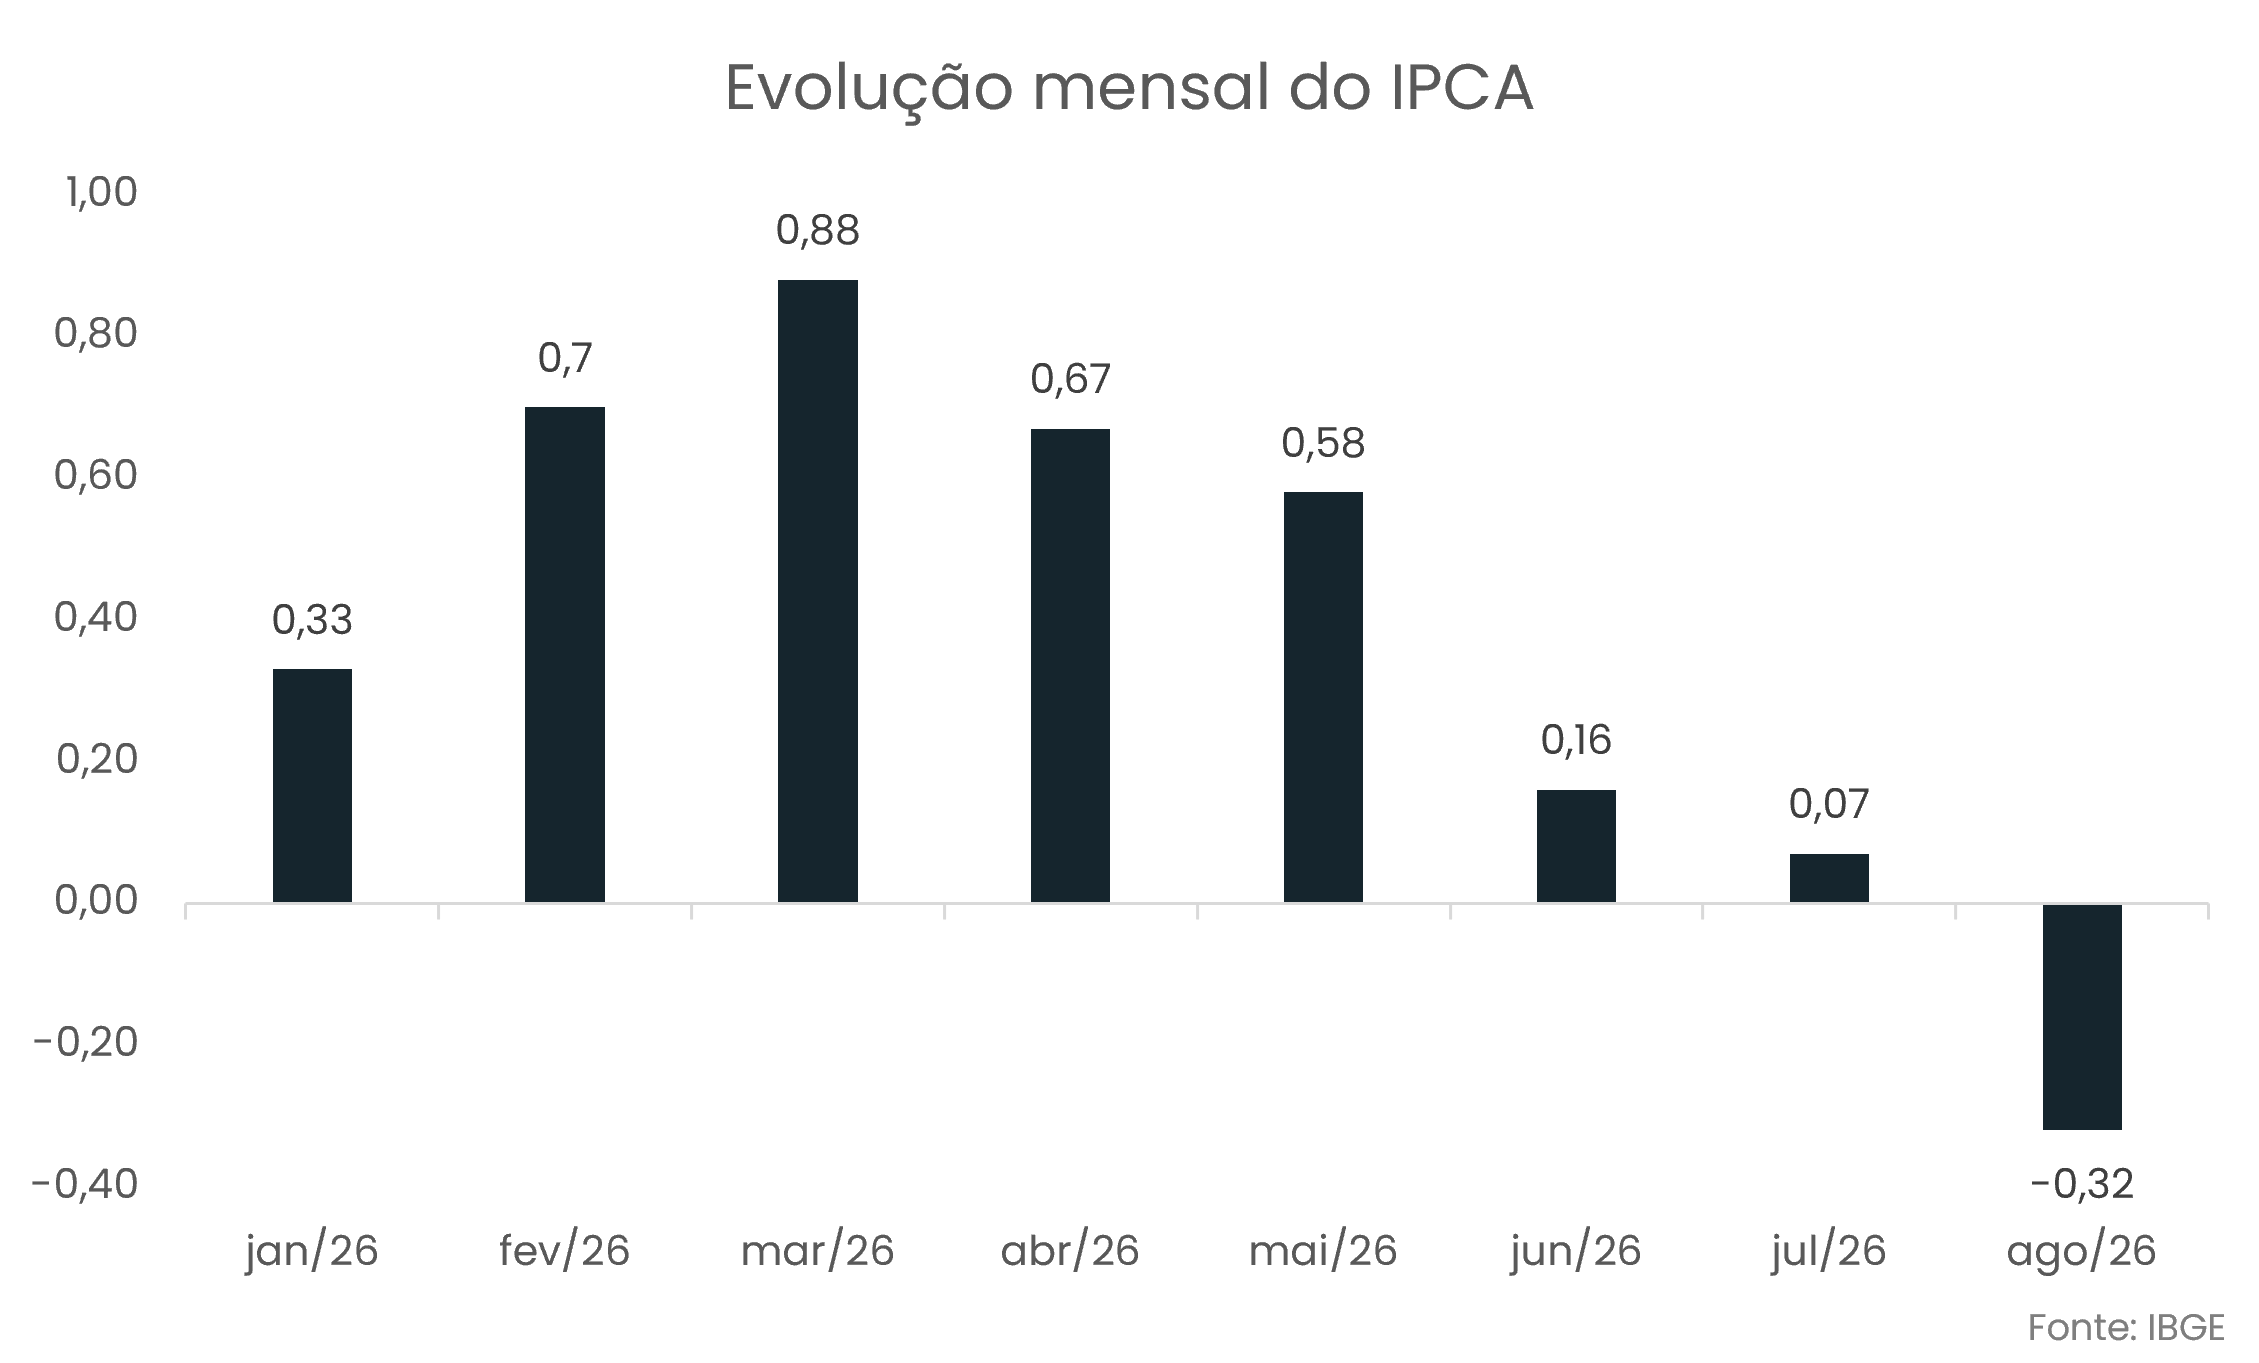
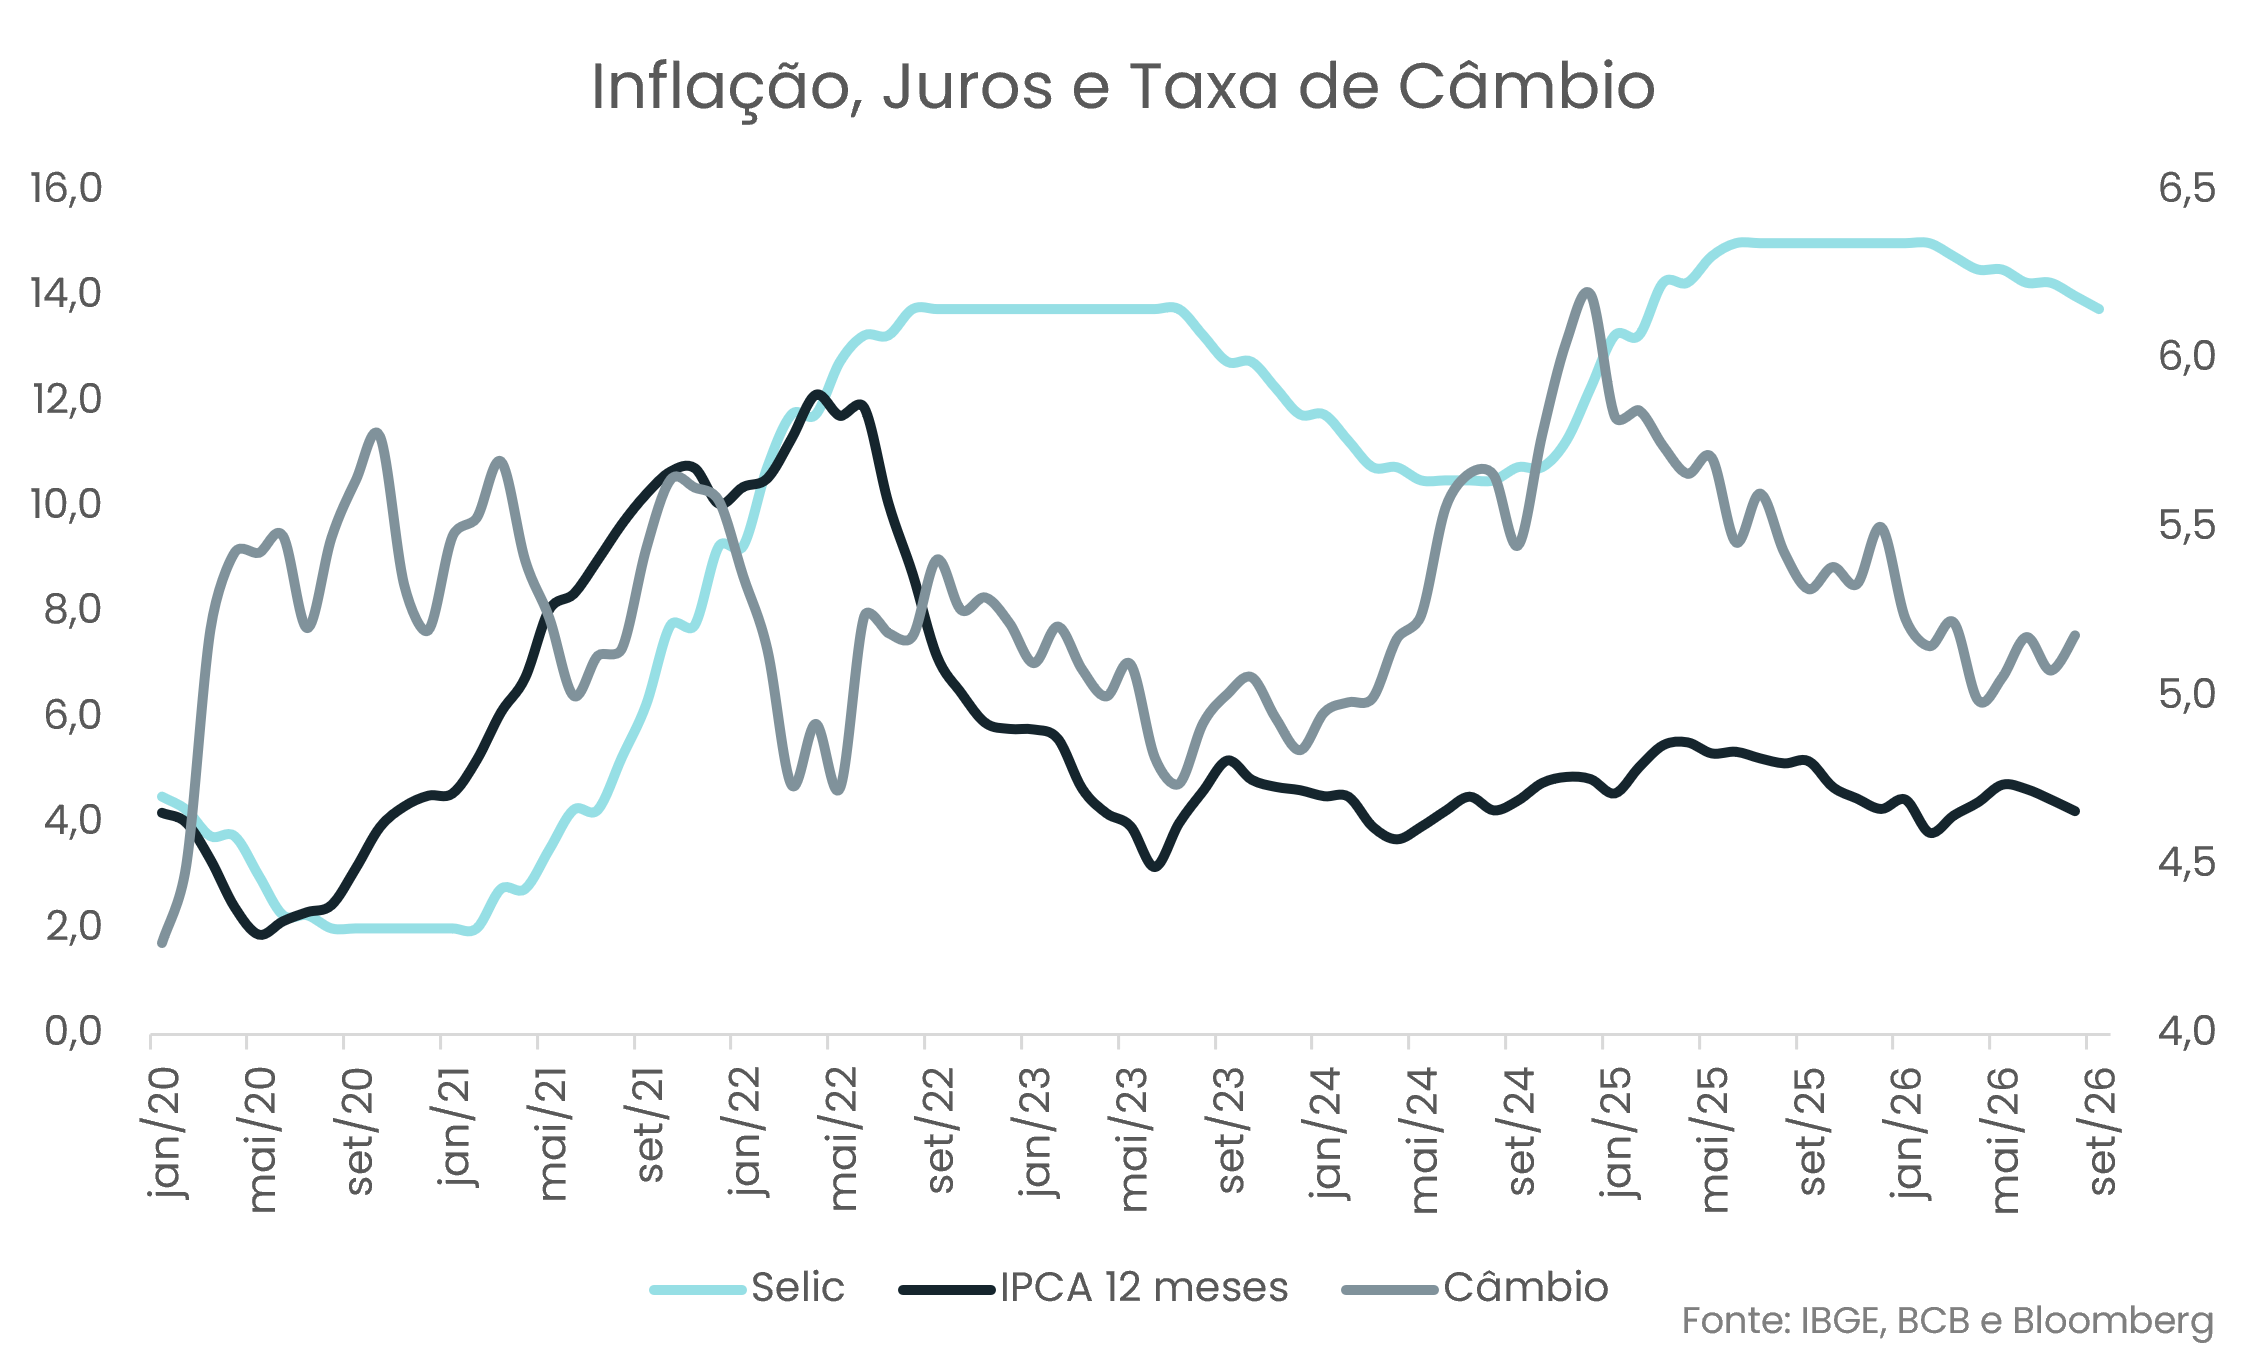
No especial deste mês vamos falar sobre o assunto preferido dos brasileiros. Inflação. O primeiro semestre de 2026 mostrou que o processo de desinflação continua, mas não foi exatamente uma linha reta. Depois de começar o ano com uma inflação ainda pressionada, o IPCA foi desacelerando ao longo dos meses e chegou a junho em 0,16%. Em julho, a alta foi ainda mais modesta, de 0,07%, e agosto trouxe uma surpresa positiva: deflação de 0,32%, levando o acumulado em 12 meses para 4,22%. Ou seja, a inflação perdeu força de forma relevante, mas ainda permanece acima da meta de 3,0%. O Banco Central, portanto, consegue enxergar alguma luz no fim do túnel, mas ainda não dá para desligar a lanterna.
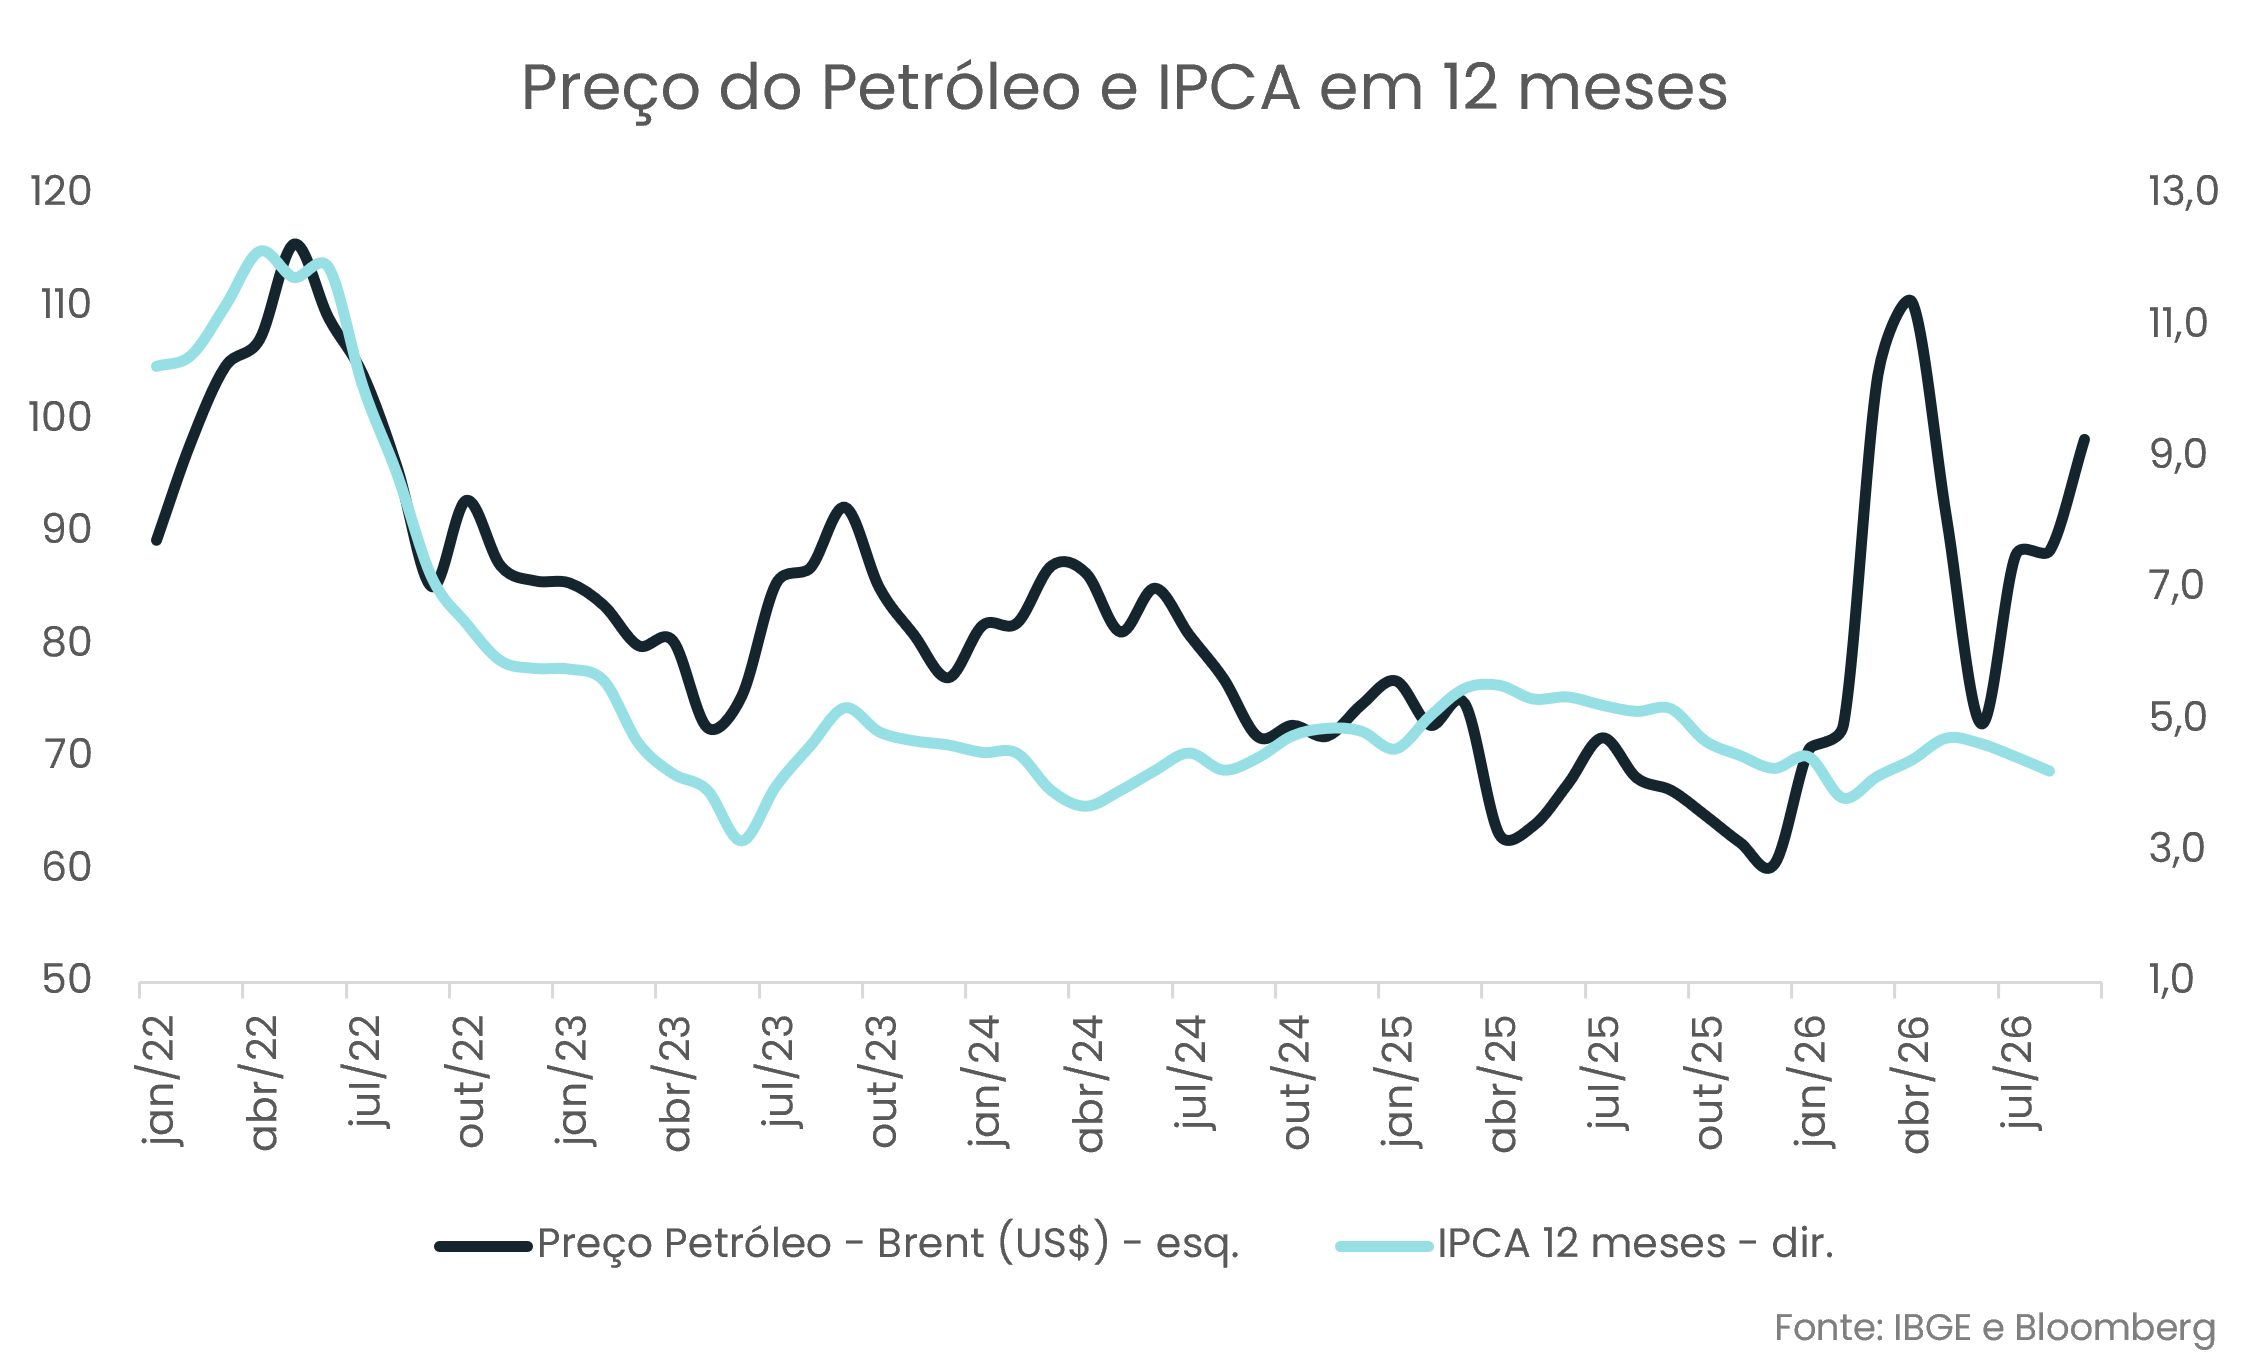
Apesar da melhora, o primeiro semestre teve alguns ingredientes capazes de colocar pressão adicional sobre os preços. O ambiente externo foi particularmente desafiador, com o aumento do preço do petróleo em função das tensões geopolíticas, elevando custos de energia, transporte e diversos insumos. O tarifaço dos Estados Unidos também aumentou a incerteza sobre o comércio global e trouxe riscos para as cadeias de produção. Além disso, choques de oferta e a persistência de alguns preços de alimentos mostraram que a inflação brasileira ainda é bastante sensível a fatores que não estão diretamente sob o controle da política monetária.
Por outro lado, tivemos alguns importantes aliados no processo de desinflação. O câmbio relativamente mais favorável ajudou a limitar o custo de produtos e insumos importados e reduziu parte da pressão sobre os preços domésticos. Ao mesmo tempo, a política monetária permaneceu bastante restritiva. A Selic chegou a níveis elevados e, mesmo com o início dos cortes, continua em patamar suficientemente alto para restringir crédito, consumo e investimento. Esse efeito não aparece imediatamente no IPCA, mas vai sendo transmitido para a economia com alguma defasagem. A desaceleração da atividade observada ao longo do ano é, em parte, consequência desse processo.
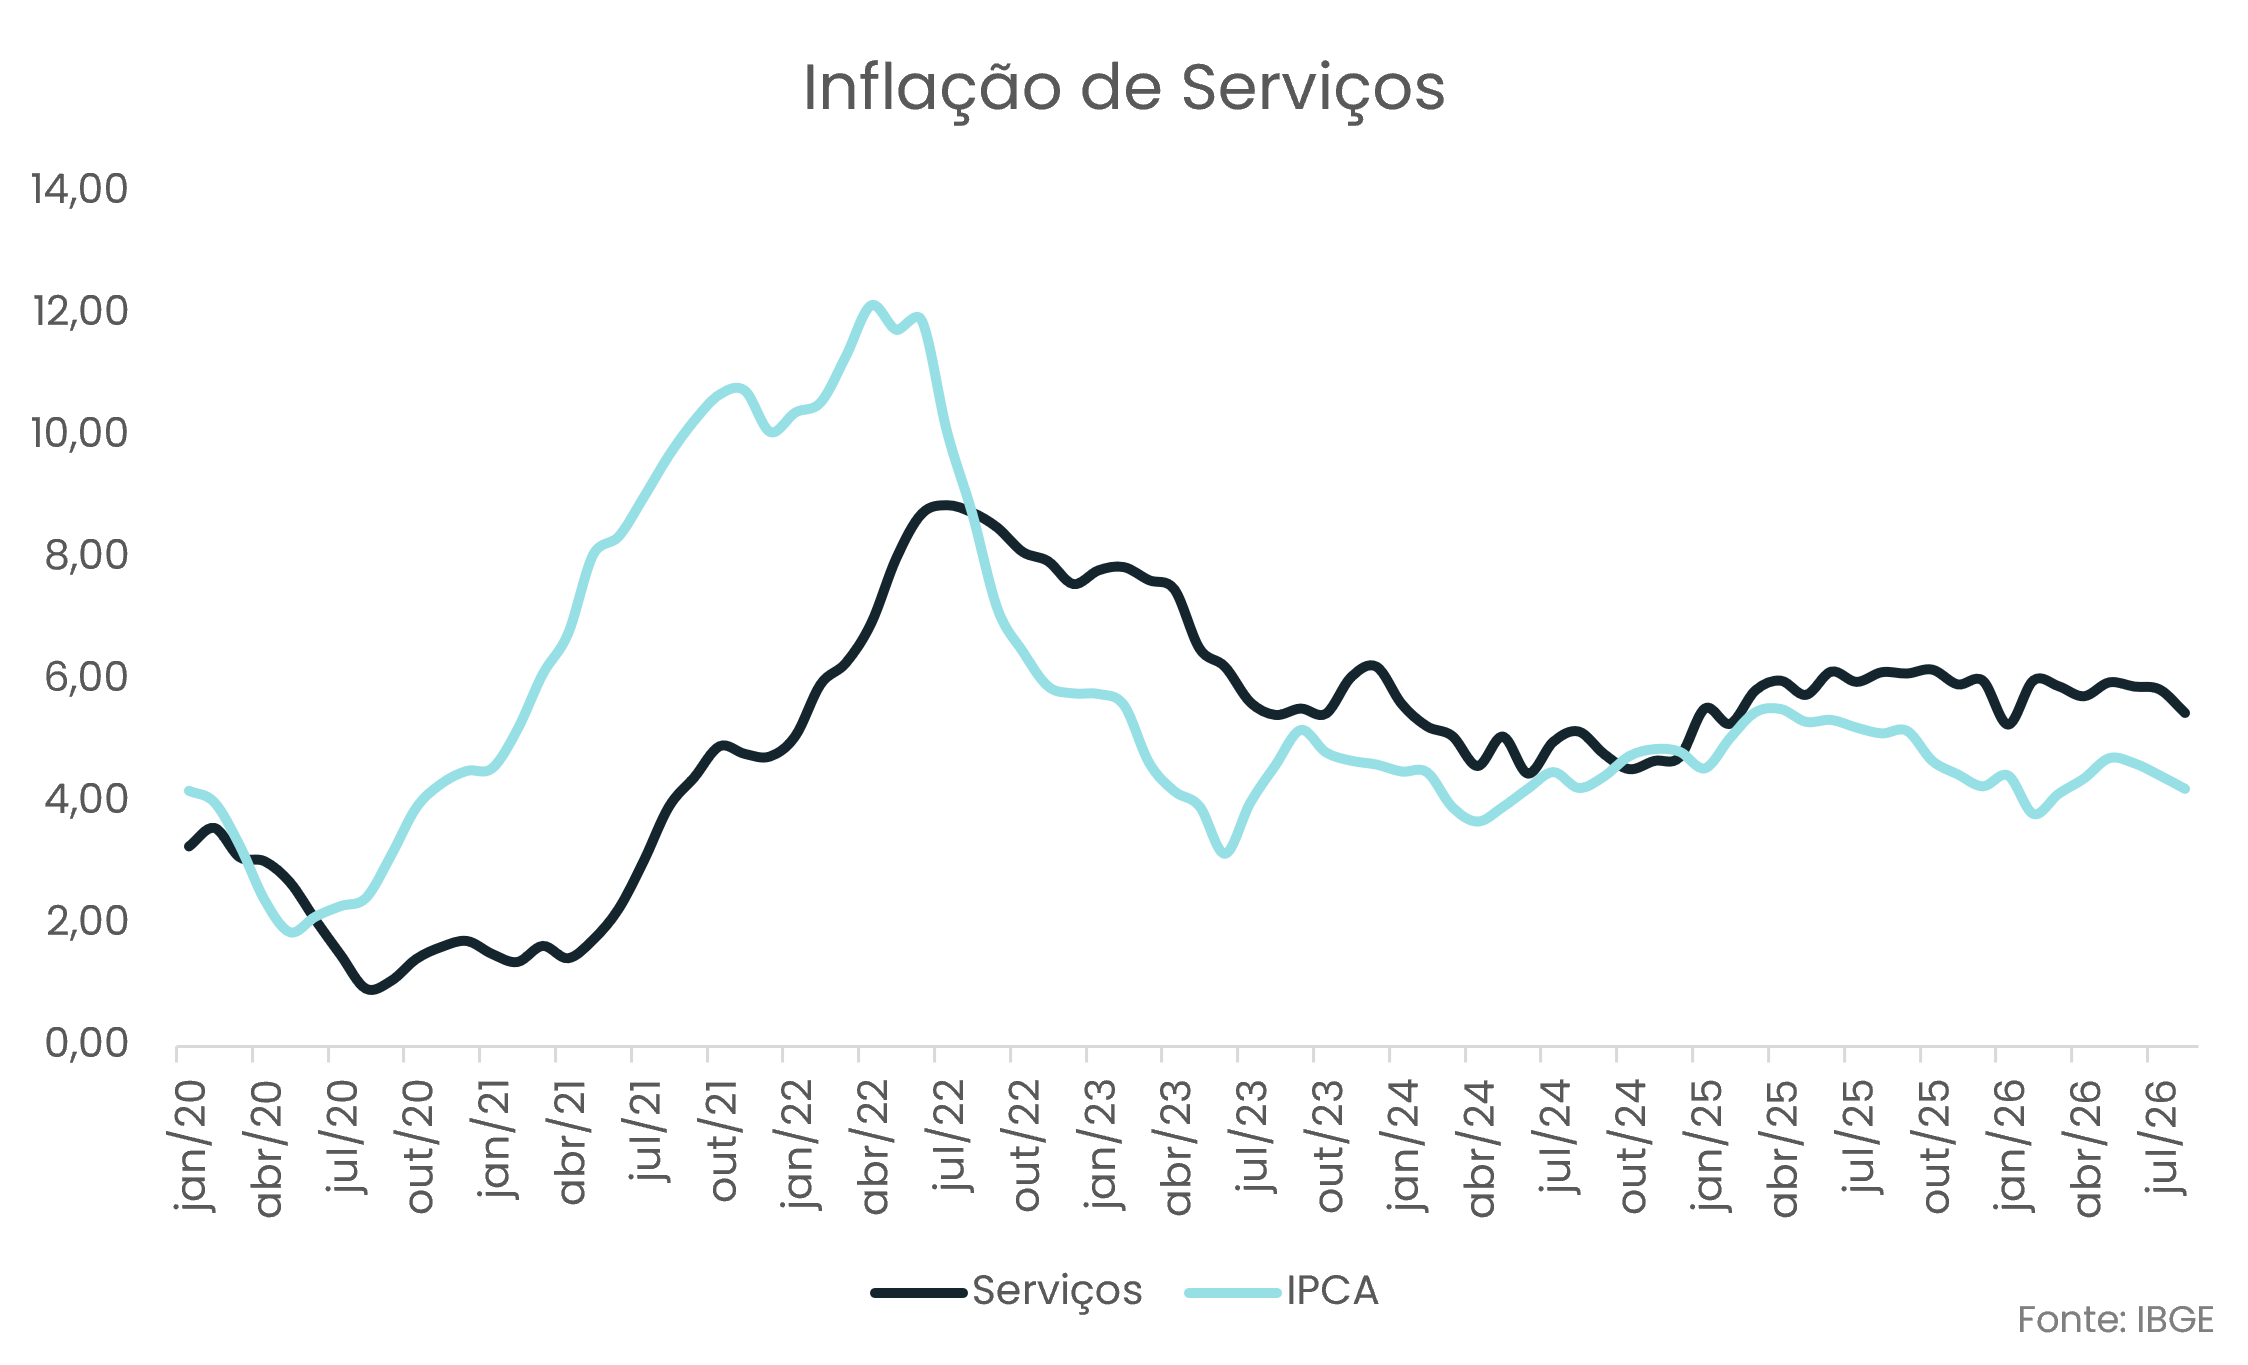
O ponto de atenção para o segundo semestre está na parcela da inflação que continua mais resistente. E aqui entram os serviços e os grupos mais ligados à renda. Diferentemente de alimentos e combustíveis, que podem responder rapidamente a mudanças de oferta e preços internacionais, os serviços são mais dependentes da dinâmica doméstica, especialmente do mercado de trabalho, dos salários e da demanda. O mercado de trabalho segue aquecido (vimos isso ontem com os dados do IBGE e do Caged), mesmo com a desaceleração da atividade, o que mantém alguma pressão sobre os preços. Por isso, a inflação pode continuar caindo, mas provavelmente em um ritmo mais lento. É aquela velha história: a primeira parte da desinflação costuma ser mais fácil; a última milha é que dá trabalho.
Para o segundo semestre, o cenário é de uma inflação mais baixa do que no início do ano, mas ainda acima da meta. E existe um elemento adicional de incerteza: o clima. O El Niño pode alterar a produção agrícola e, consequentemente, os preços dos alimentos. Podemos pensar em três cenários. No cenário benigno, o fenômeno climático tem intensidade moderada e os efeitos sobre as lavouras são limitados. Nesse caso, os alimentos ajudam o processo de desinflação e o IPCA segue uma trajetória mais favorável. No cenário intermediário, o El Niño provoca impactos regionais mais relevantes sobre a produção, gerando alguma pressão sobre alimentos e dificultando a queda da inflação no final do ano. Já no cenário adverso, um El Niño mais intenso provoca perdas importantes de produtividade e uma alta mais disseminada dos preços de alimentos. Nesse caso, teríamos uma inflação mais pressionada justamente em um momento em que o Banco Central ainda precisa lidar com serviços e expectativas acima da meta.
O balanço final é, portanto, de uma inflação que melhorou bastante em relação ao início do ano, mas ainda não está completamente resolvida. De um lado, temos câmbio relativamente favorável, política monetária restritiva e desaceleração da atividade. Do outro, serviços ainda pressionados, petróleo, incertezas externas e o risco climático. As projeções mais recentes apontam para um IPCA próximo de 5% em 2026, ainda acima do teto da meta, enquanto o Banco Central mantém uma postura cautelosa na condução dos juros.
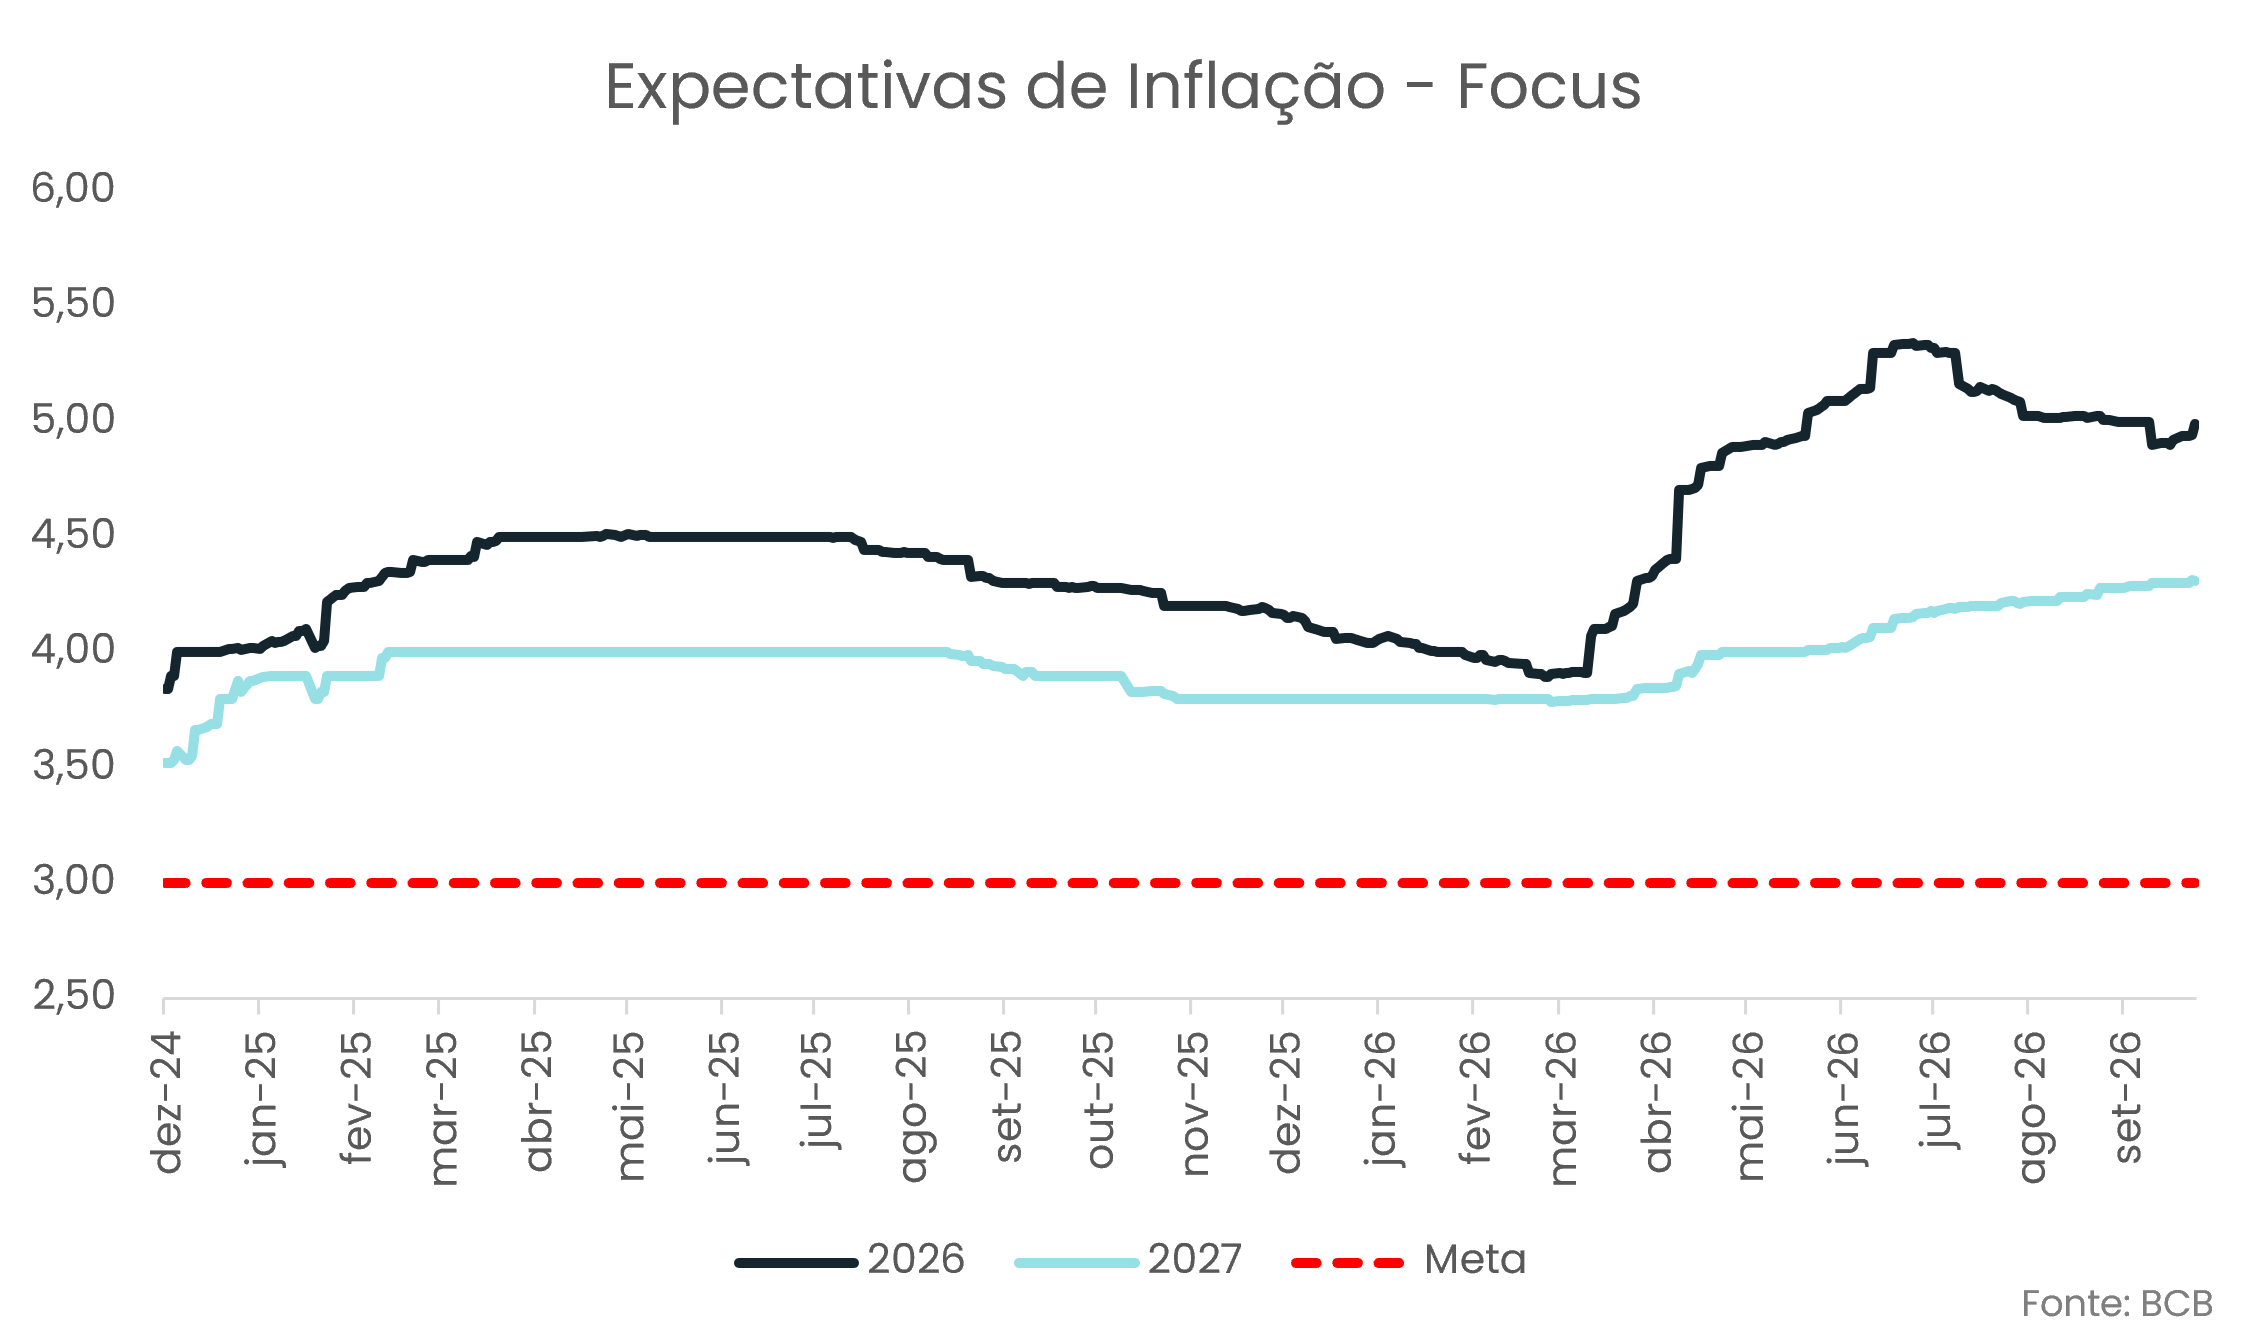
Para o próximo ano, o ponto de partida será uma economia com inflação provavelmente mais baixa do que a observada no início deste ciclo, mas ainda acima da meta, juros elevados e uma atividade econômica já mostrando sinais de desaceleração. Isso reduz o espaço para estímulos que aumentem fortemente a demanda sem gerar novos efeitos sobre os preços. O desafio será encontrar um equilíbrio entre crescimento, política fiscal e controle da inflação. Em outras palavras, o próximo governo não receberá uma inflação fora de controle, mas também não receberá um cenário de página em branco. A principal missão será entender se vai sobrar bateria nessa lanterna até que todas as variáveis tenham sido resgatadas desse afogamento.

A summary of the main events of each day that may influence the exchange rate, all in less than 1 minute.
Listen nowThe Ouribank Group does not offer loans, credit or debit cards, and does not request or take responsibility for payments of bank slips or deposits into current accounts held by beneficiaries other than Ouribank S.A. Banco Múltiplo and Ouribank Group companies.
Be alert to any unusual practices for credit approval, such as advance payments. Be suspicious of emails that do not come from Ouribank, for example: @outlook, @gmail, @hotmail, etc., or messages via WhatsApp, Facebook, Instagram, and Telegram, or calls from third parties.
If you have any questions, please contact us at: 0800-771-4342 or (11) 4081-4444


Ouribank
CNPJ No. 78,632,767/0001-20
Ouribank Building
Av. Paulista, No. 1,728 - overstore, 1st, 2nd, 3rd, 4th, 5th, 7th and 11th floors
Bela Vista Zip Code - 01310-919
São Paulo - SP
Phone: (11) 4081-4444
Hearing Impaired Care:
(11) 3171-3003
P
Tamer Comunicação Empresarial
+ 5511 99602-1317
Gustavo Girotto
gugirotto@tamer.com.br
Ana Carolina Saito ana.saito@tamer.com.br

Social Media