About us

Solutions
Products
Content

Por
Nem parece que já faz quatro anos que escrevemos um relatório parecido com este. De lá pra cá, muita coisa mudou, exceto a percepção de que fazer projeções nunca é uma tarefa fácil. Projetar a taxa de câmbio, no entanto, é algo ainda mais desafiador, especialmente em um ambiente marcado por incertezas domésticas e externas. Nas próximas semanas, o comportamento do real vai depender da combinação entre o resultado recente das eleições, as perspectivas para a política econômica do novo-velho governo e a evolução do cenário internacional. Há fatores que podem favorecer a moeda brasileira, mas também riscos capazes de limitar uma valorização mais consistente ou gerar ainda mais pressão.
Neste relatório, reunimos os principais pontos positivos e negativos para a taxa de câmbio brasileira no curto e no médio prazo. A definição do cenário político pode reduzir parte das incertezas, mas não necessariamente determinará uma tendência duradoura para o dólar. Para isso, será fundamental observar como as expectativas se traduzirão em decisões concretas de política econômica e na percepção de risco dos investidores.
Pontos positivos: o que pode favorecer o real
1. Redução da incerteza eleitoral
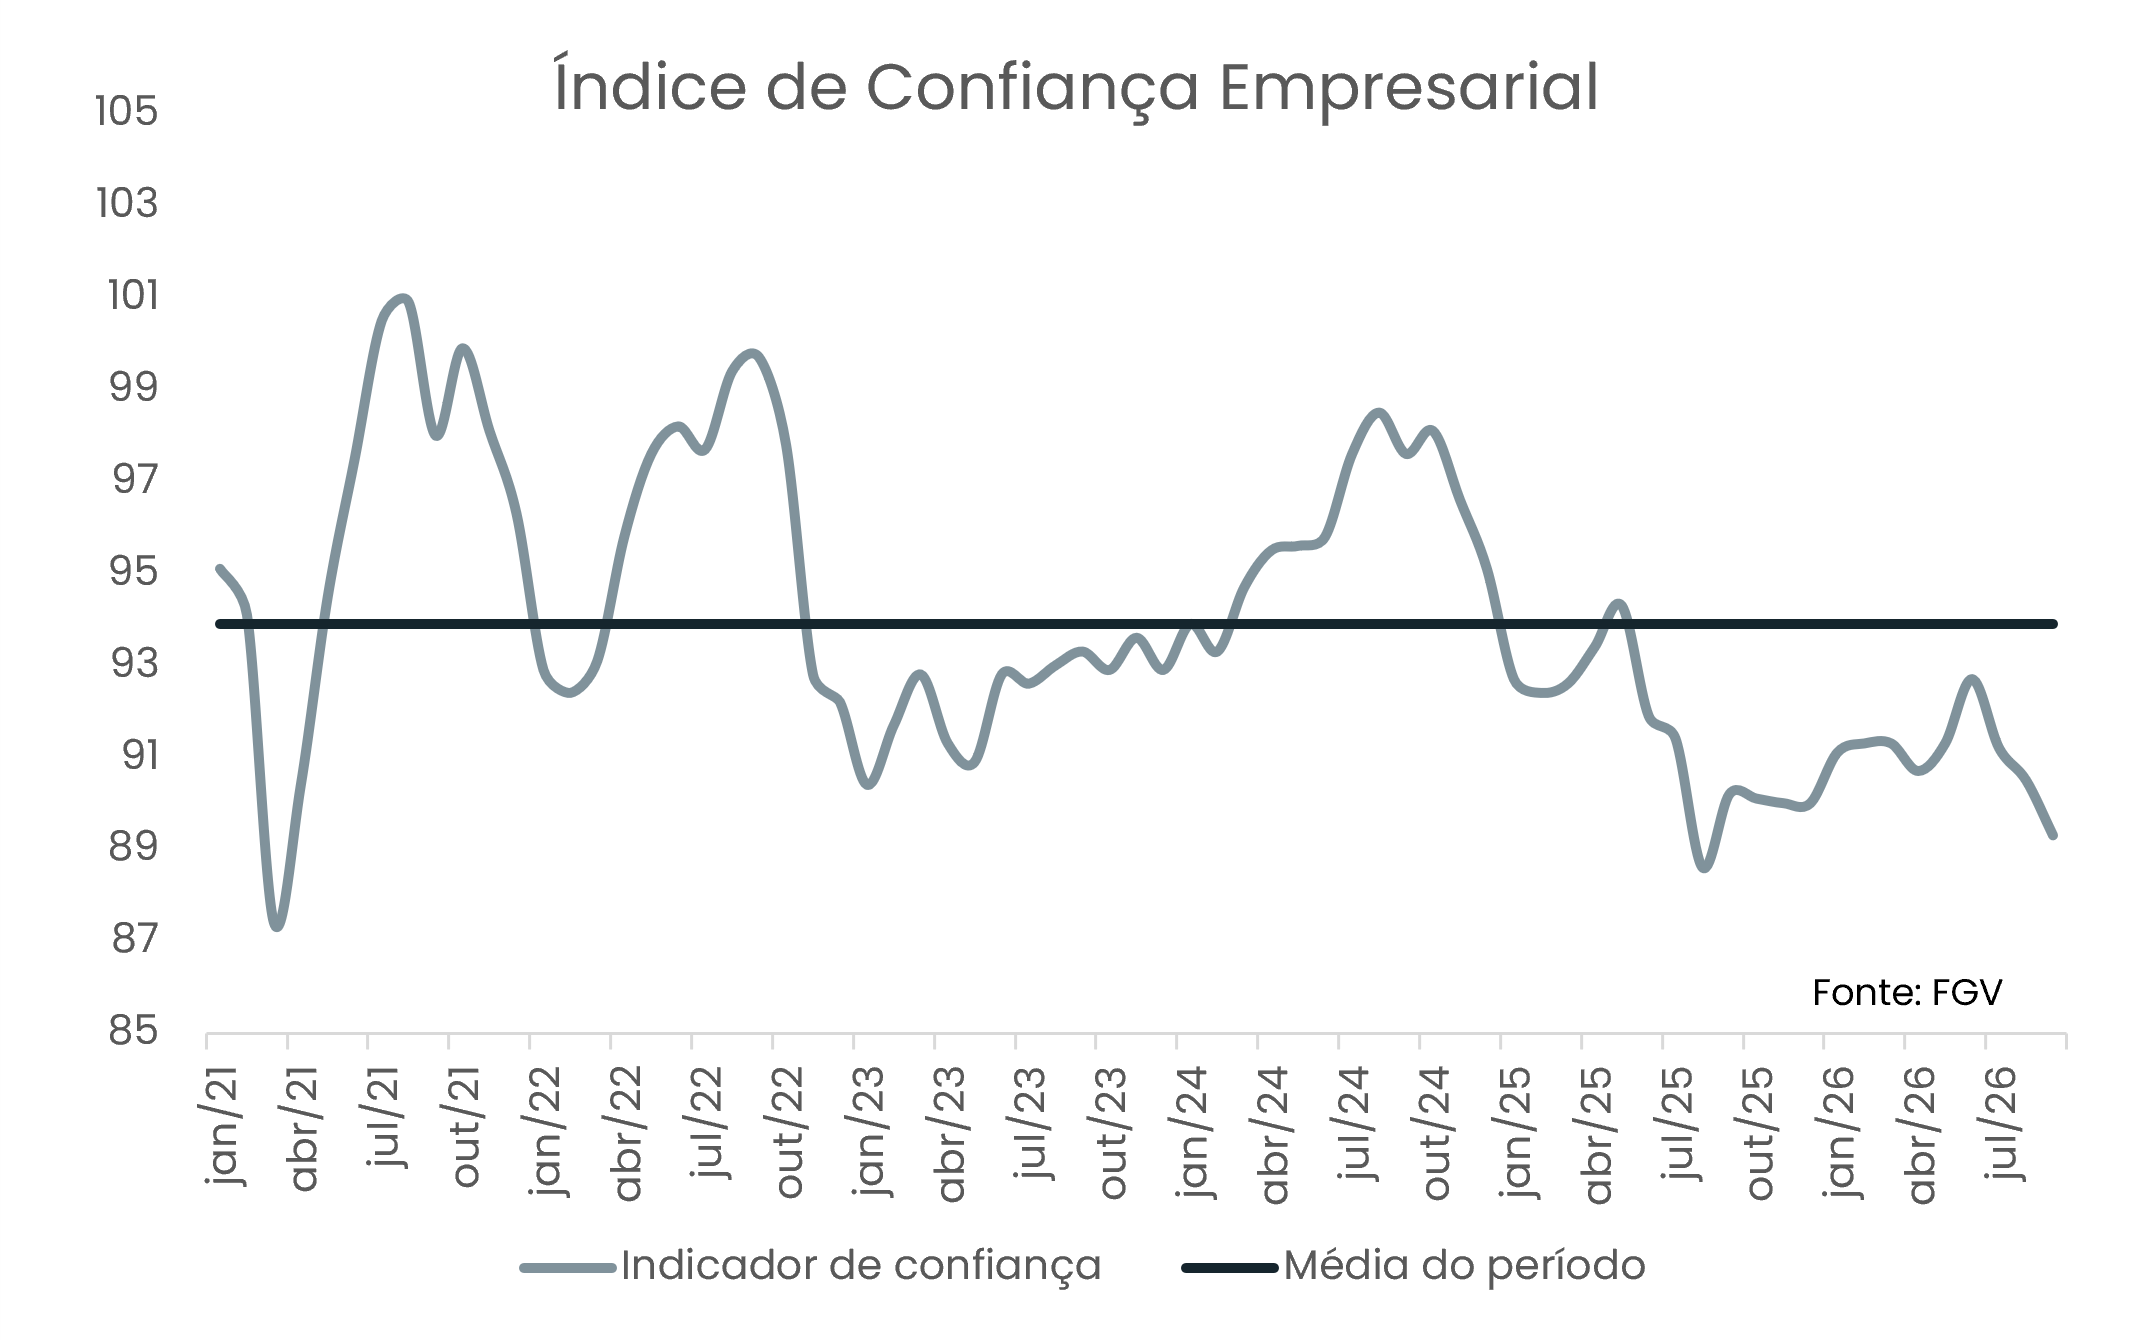
Passados os primeiros dias de ajuste, a definição do resultado das eleições por si só tende a retirar uma fonte importante de incerteza dos mercados. Durante o período eleitoral, investidores podem adiar decisões ou reduzir posições em ativos de maior risco, diante da dificuldade de antecipar os rumos da política econômica. A confiança do empresariado, por exemplo, caiu basntate ao longo dos últimos meses (veja no gráfico). Com o resultado conhecido, a atenção passa a se concentrar nas primeiras sinalizações do governo eleito, na composição da equipe econômica e nas prioridades para o início do mandato.
Se as primeiras indicações forem bem recebidas pelo mercado, poderemos observar uma redução do prêmio de risco brasileiro e uma maior disposição dos investidores para assumir posições em ativos locais. Esse movimento pode favorecer o real, ao menos inicialmente. Vale ressaltar, porém, que a reação dependerá menos do resultado eleitoral isoladamente e mais da interpretação que o mercado fará das propostas e dos compromissos econômicos apresentados.
2. Diferencial de juros ainda elevado
O Brasil continua convivendo com uma taxa básica de juros elevada em relação às taxas praticadas nas economias desenvolvidas (ver gráfico).
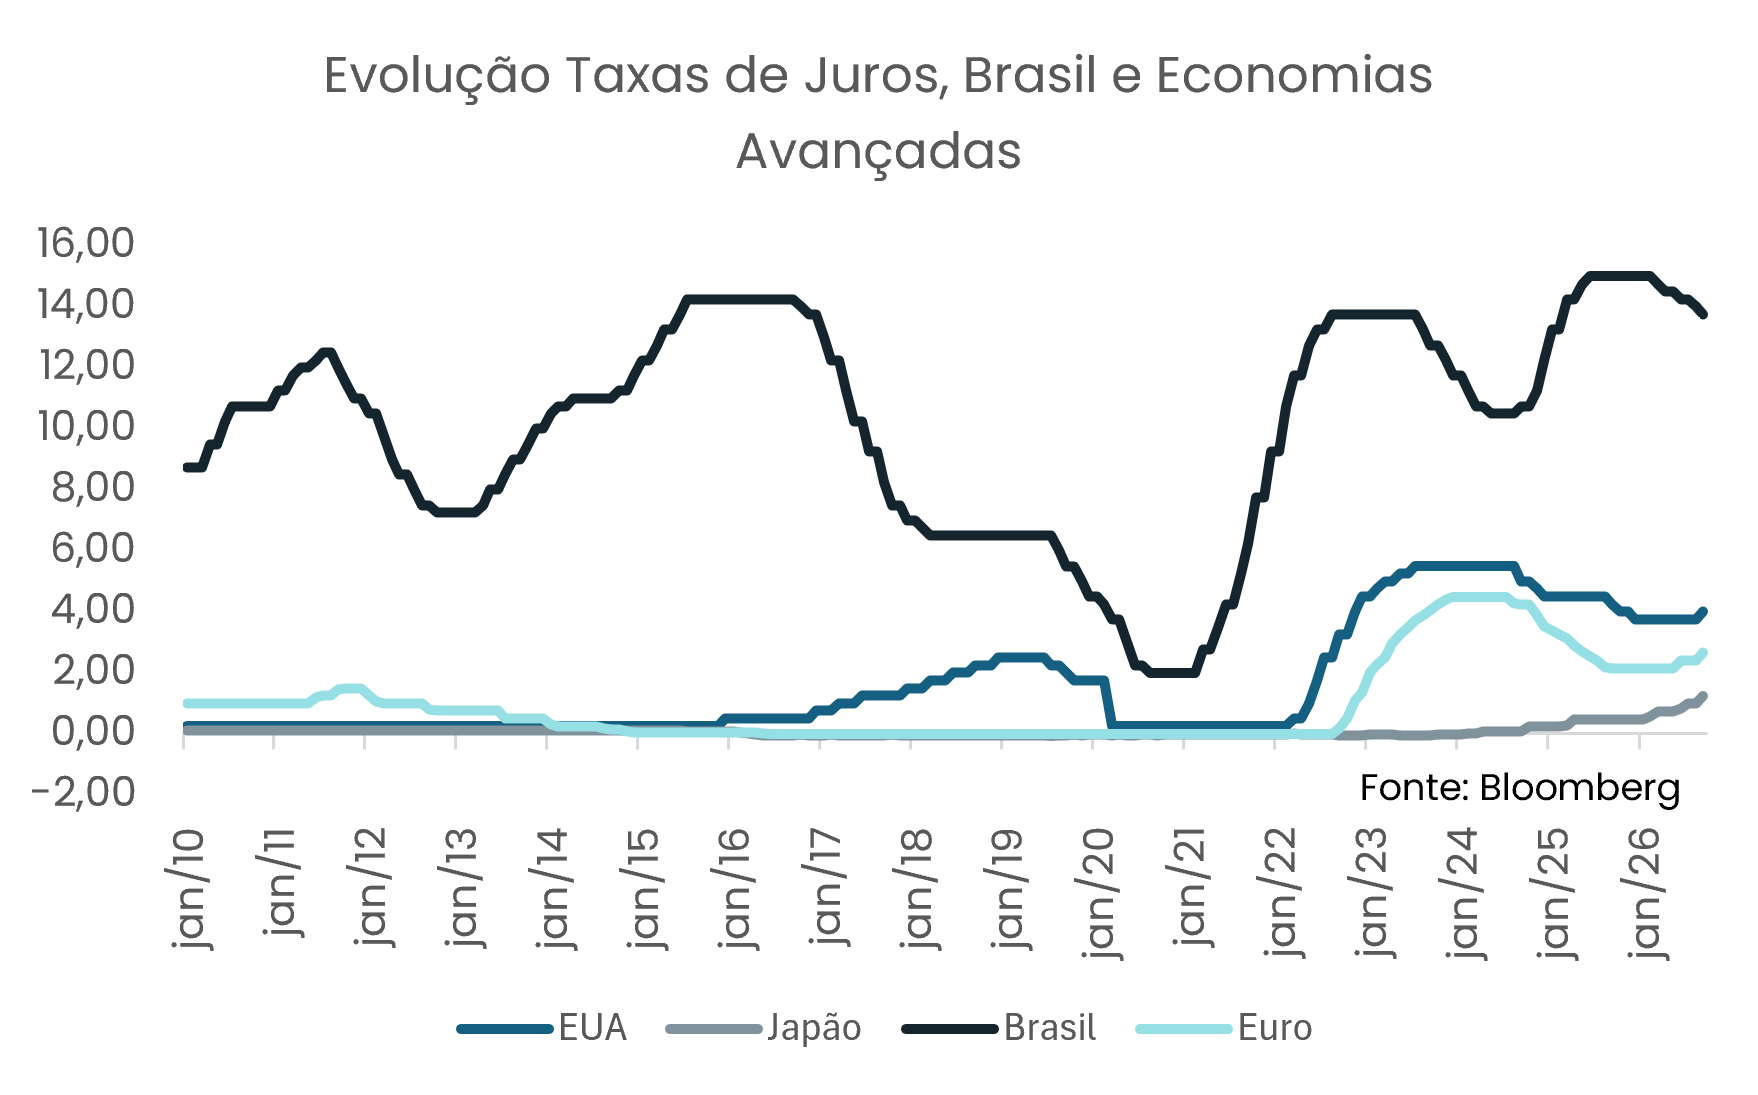
Em sua última decisão, o Copom reduziu a Selic para 13,75% ao ano, enquanto o Federal Reserve havia elevado os juros americanos para a faixa de 3,75% a 4,00% ao ano, patamar que deverá ser mantido na decisão de amanhã.
Esse diferencial ainda mantém o Brasil relativamente atrativo para determinadas estratégias de investimento, embora a comparação entre taxas nominais não seja suficiente para avaliar o retorno efetivo de uma operação. O fluxo de capital dependerá também da percepção de risco, das expectativas para a inflação, da trajetória futura dos juros e da expectativa de variação cambial. Portanto, o diferencial de juros pode funcionar como um fator de sustentação para o real, mas não elimina o risco de saída de recursos em momentos de maior aversão ao risco.
3. Posição do Brasil no mercado de commodities
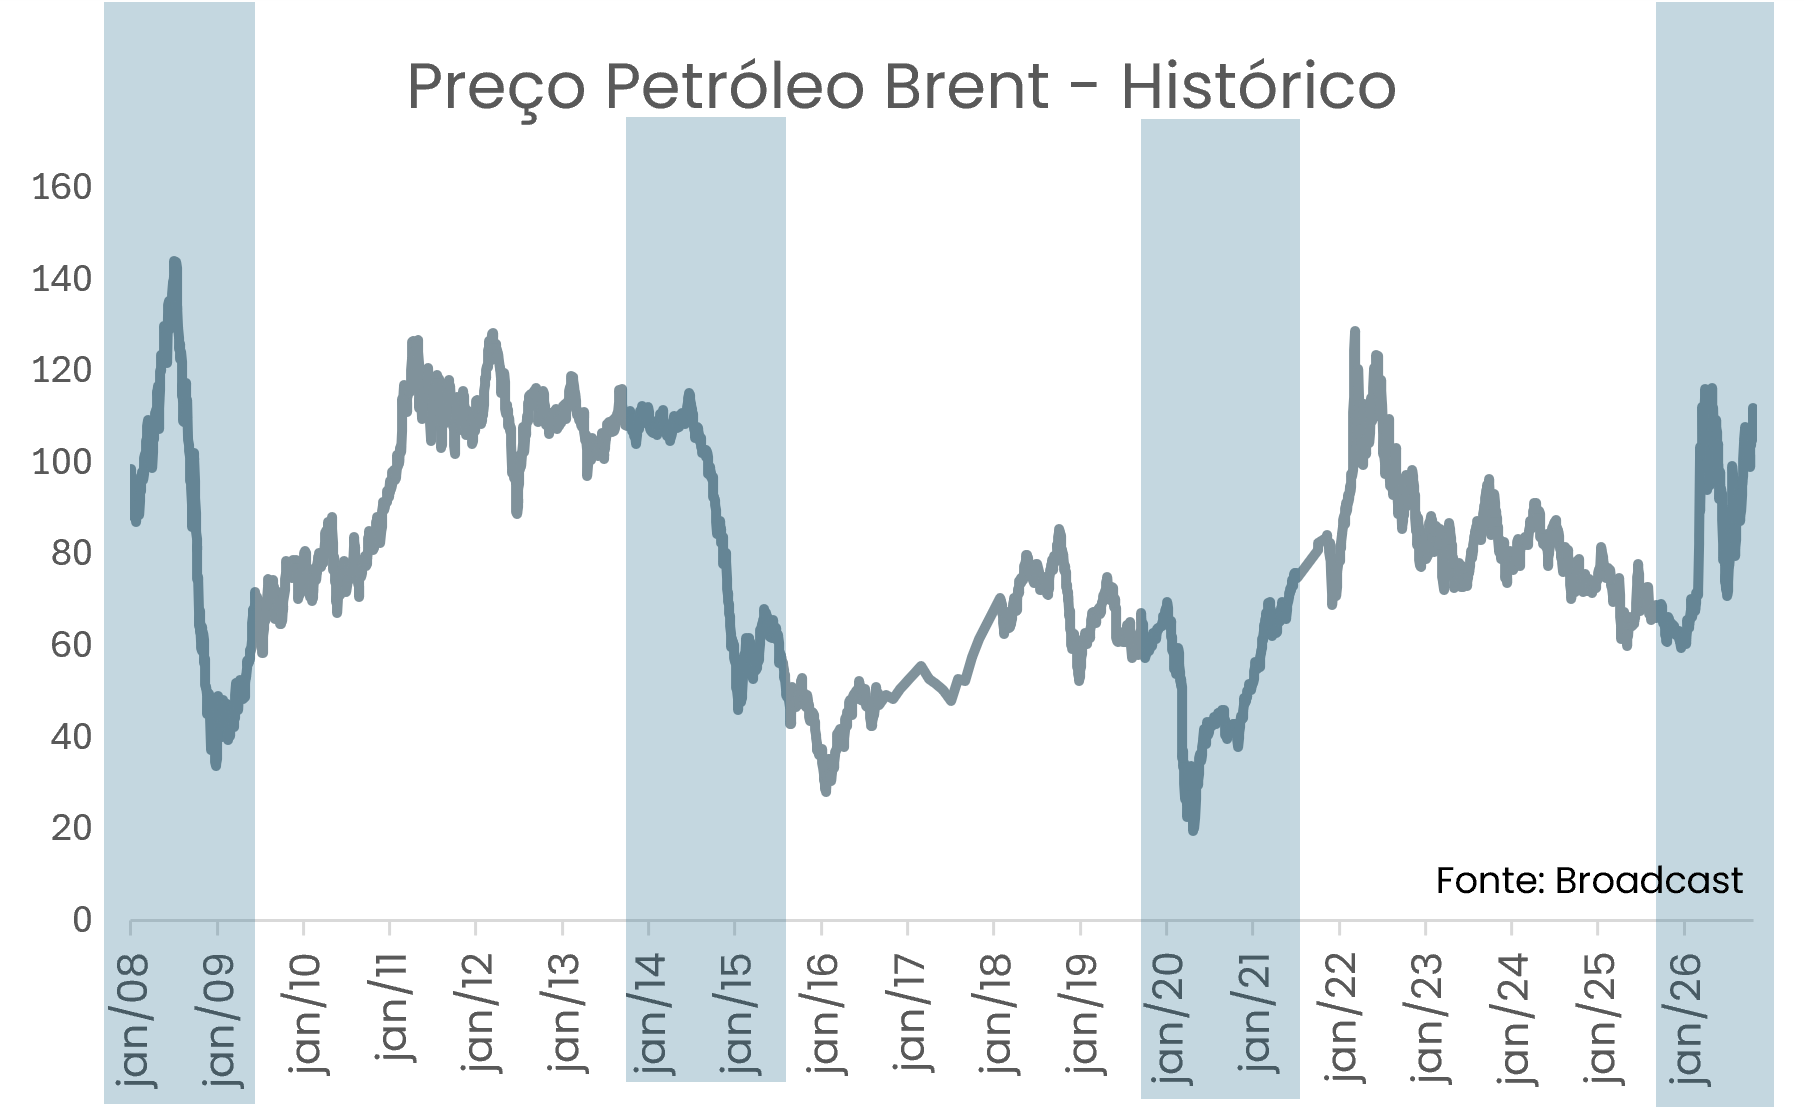
A relevância do Brasil na produção e exportação de commodities pode contribuir para o desempenho da moeda, especialmente quando os preços internacionais favorecem a geração de receitas em dólares, como temos observado recentemente. O petróleo merece atenção particular, dada a importância do setor para a balança comercial e para os investimentos no País.
O aumento das cotações internacionais do petróleo, contudo, não deve ser interpretado automaticamente como um fator positivo para o real. O efeito dependerá da origem da alta: se refletir uma demanda global aquecida e condições favoráveis de comércio, poderá beneficiar as receitas brasileiras; se decorrer de conflitos e de riscos de interrupção da oferta, poderá elevar a aversão ao risco e as expectativas de inflação, com efeitos adversos sobre os mercados globais (ver gráfico).
Pontos negativos: riscos que podem pressionar o câmbio
1. Incerteza sobre a política fiscal e a sustentabilidade da dívida
Mais do que quem venceu ou não as eleições, a condução das contas públicas será um dos principais determinantes da percepção de risco no próximo governo. O mercado (e as agências de classificação de risco) buscarão sinais concretos sobre a trajetória das despesas, o cumprimento das metas fiscais, a evolução da dívida pública e a capacidade de conciliar as prioridades políticas com a sustentabilidade das contas públicas.
Uma sinalização de compromisso com a estabilidade da dívida e com regras fiscais críveis poderá contribuir para reduzir o prêmio de risco. Em sentido contrário, propostas que indiquem expansão persistente dos gastos sem medidas compensatórias ou dificuldades para cumprir as metas poderão elevar a percepção de risco, pressionar os juros de longo prazo e enfraquecer o real.
É importante destacar que a reação do mercado e das agências não dependerá apenas do discurso inicial do governo eleito. A composição da equipe econômica, as propostas encaminhadas ao Congresso e a capacidade de articulação política serão determinantes para avaliar a viabilidade das medidas anunciadas.
2. Governabilidade e capacidade de aprovação de reformas
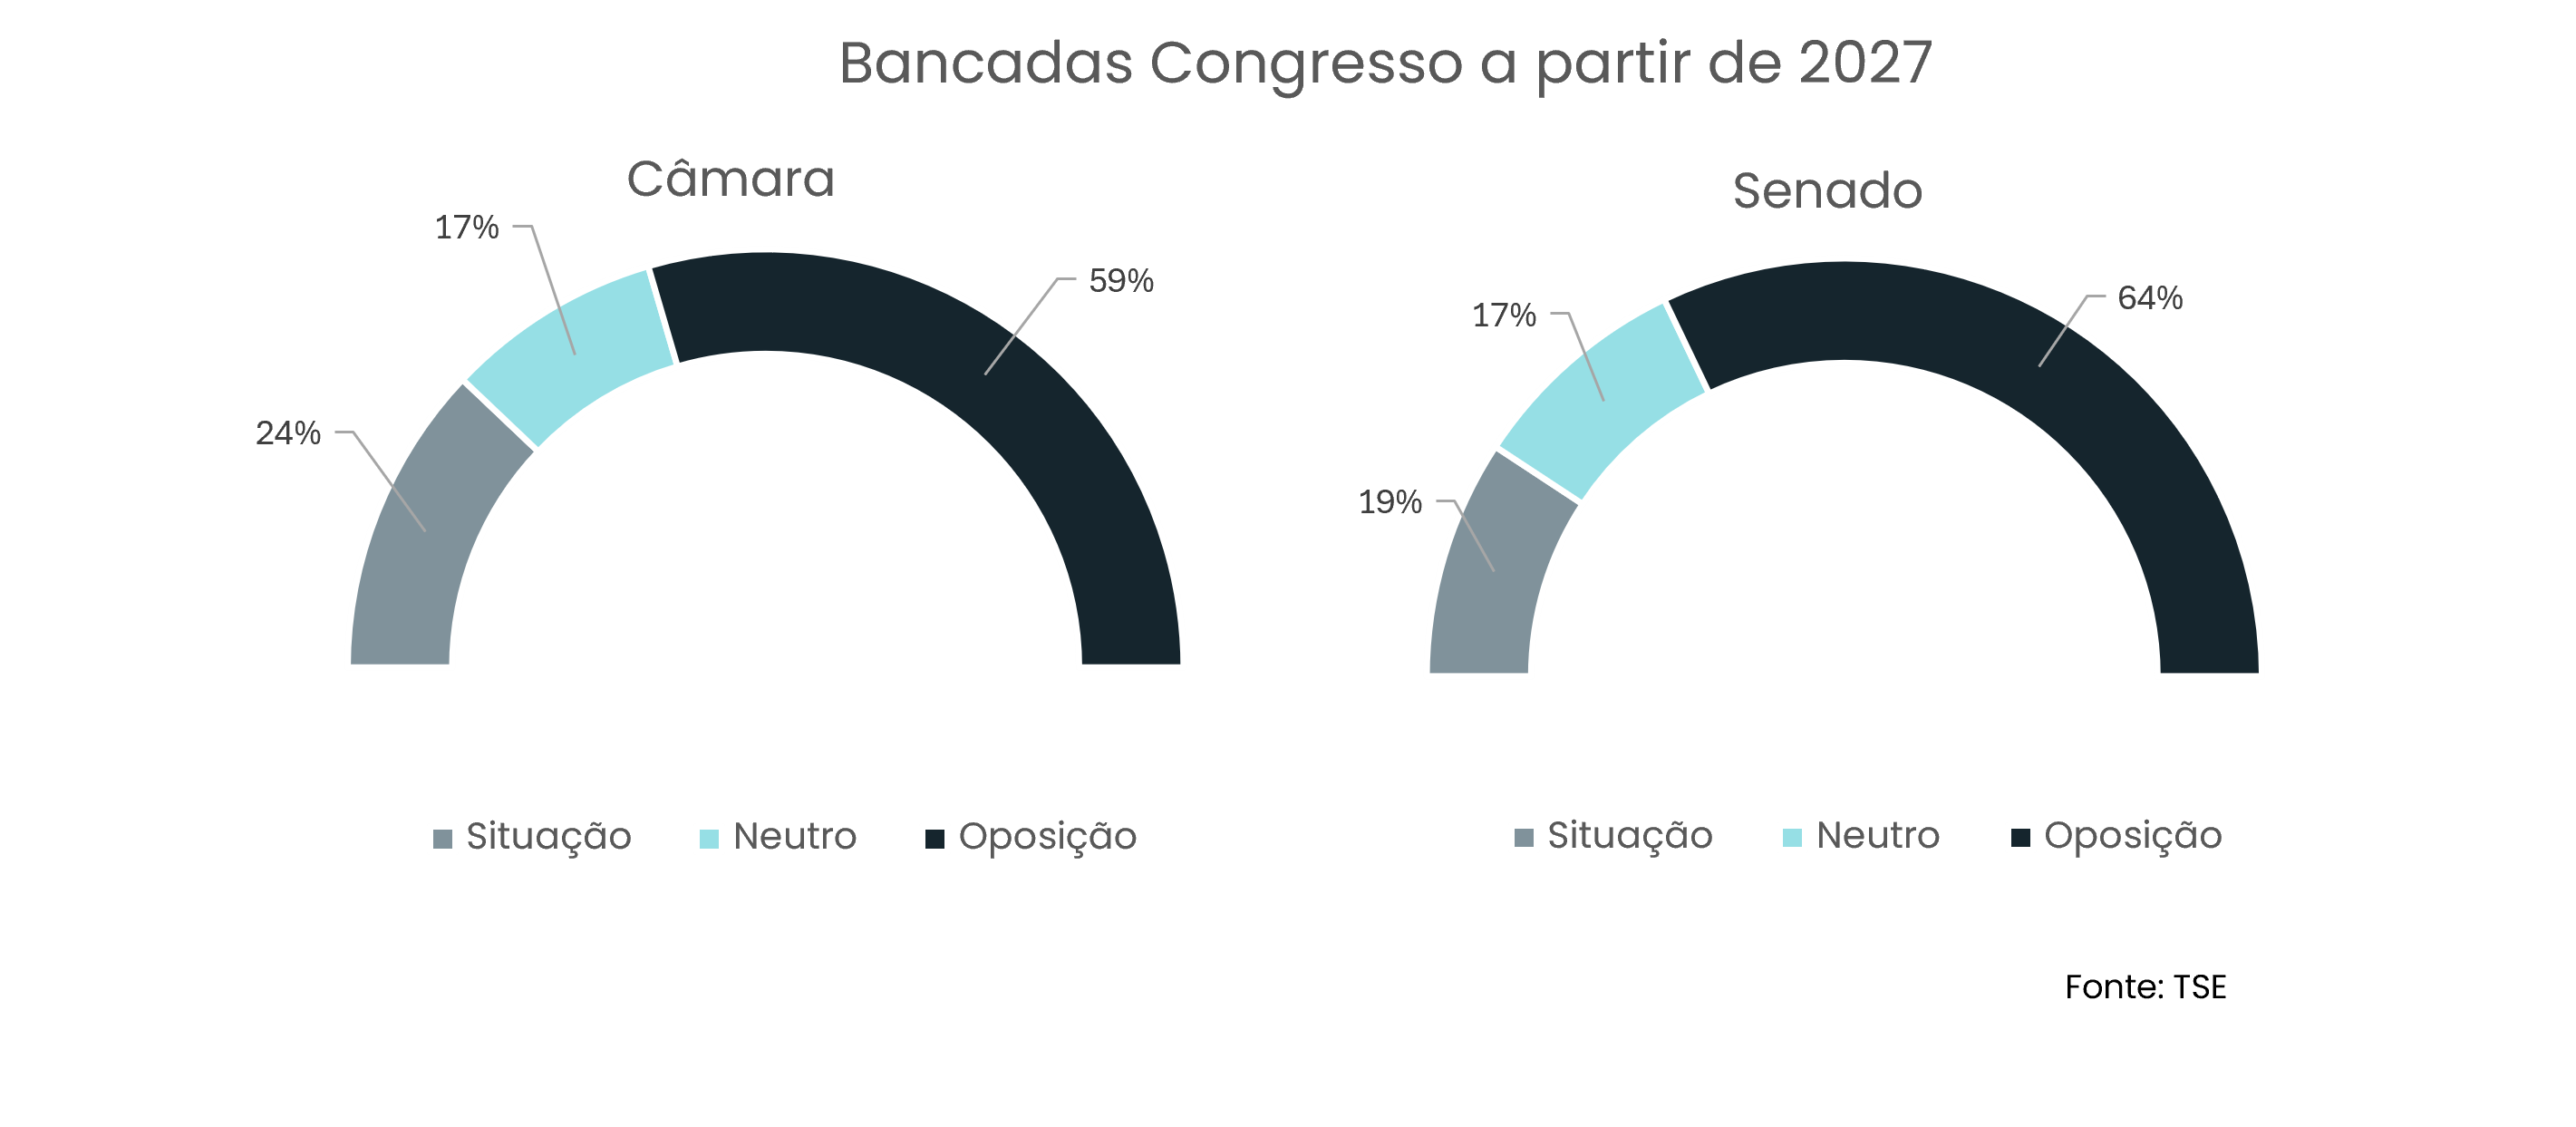
O resultado das eleições para o Executivo não encerra a discussão sobre governabilidade, muito pelo contrário. A composição do Congresso e a relação entre o governo eleito e as diferentes forças políticas serão fundamentais para determinar a capacidade de aprovação de medidas econômicas.
Caso haja dificuldade para construir uma base de apoio, propostas relacionadas ao ajuste fiscal, à revisão de despesas e ao ambiente de negócios poderão enfrentar obstáculos. Esse cenário tende a prolongar as incertezas sobre a política econômica e pode manter elevado o prêmio de risco dos ativos brasileiros.
Por outro lado, uma articulação política capaz de produzir acordos e dar previsibilidade às decisões econômicas poderá contribuir para uma avaliação mais favorável do País pelos investidores. Lembrando que a composição que teremos no congresso a partir de 2027 é ligeiramente mais desfavorável aos ideais do atual governo (ver gráfico).
3. Cenário internacional: juros americanos e aversão ao risco
O ambiente externo continuará exercendo influência importante sobre o câmbio brasileiro. A trajetória da política monetária americana, o comportamento dos rendimentos dos títulos do Tesouro dos Estados Unidos e a força do dólar no mercado global afetam diretamente as condições financeiras internacionais e a disposição dos investidores para alocar recursos em mercados emergentes.
Além disso, o aumento das tensões geopolíticas e a possibilidade de novas pressões sobre os preços de energia podem dificultar a convergência da inflação nas principais economias. Esse cenário pode exigir uma política monetária mais restritiva por mais tempo, reduzir o espaço para cortes de juros e fortalecer o dólar internacionalmente.
Em momentos de maior aversão ao risco, as moedas emergentes tendem a sofrer pressão, mesmo quando apresentam fundamentos domésticos relativamente favoráveis – sobretudo o Real que é considerada uma moeda mais líquida. Assim, uma melhora na percepção sobre o Brasil poderá ser parcialmente neutralizada por um ambiente internacional mais adverso.
Conclusão: piora no curto prazo, tendência indefinida
A definição do resultado eleitoral poderá favorecer um movimento inicial de reprecificação e piora dos mercados, que tendem a ir se ajustando à medida que parte das incertezas políticas seja substituída por informações mais concretas sobre a condução da economia.
A intensidade e a duração desse movimento, contudo, dependerão das primeiras sinalizações do governo eleito, sobretudo em relação à política fiscal, à composição da equipe econômica e à capacidade de articulação com o Congresso. Ao mesmo tempo, o cenário internacional continua impondo riscos relevantes, com juros americanos elevados, tensões geopolíticas e pressão sobre os preços da energia. Esses fatores podem limitar a entrada de recursos em mercados emergentes e provocar episódios de volatilidade, mesmo diante de uma avaliação doméstica mais favorável.
Nossa avaliação é que a definição eleitoral pode abrir espaço para uma reprecificação dos ativos brasileiros e uma valorização mais consistente do real dependerá da combinação entre credibilidade econômica, perspectiva fiscal e condições externas. Mais do que antecipar uma direção para o dólar a partir do resultado das urnas, será importante acompanhar os sinais concretos que determinarão se a piora inicial terá continuidade ou dará lugar a um alívio futuro ou não sobre o câmbio.

A summary of the main events of each day that may influence the exchange rate, all in less than 1 minute.
Listen nowThe Ouribank Group does not offer loans, credit or debit cards, and does not request or take responsibility for payments of bank slips or deposits into current accounts held by beneficiaries other than Ouribank S.A. Banco Múltiplo and Ouribank Group companies.
Be alert to any unusual practices for credit approval, such as advance payments. Be suspicious of emails that do not come from Ouribank, for example: @outlook, @gmail, @hotmail, etc., or messages via WhatsApp, Facebook, Instagram, and Telegram, or calls from third parties.
If you have any questions, please contact us at: 0800-771-4342 or (11) 4081-4444


Ouribank
CNPJ No. 78,632,767/0001-20 Ouribank Building
Av. Paulista, No. 1,728 - overstore, 1st, 2nd, 3rd, 4th, 5th, 7th and 11th floors
Bela Vista Zip Code - 01310-919
São Paulo - SP
Phone: (11) 4081-4444
Hearing Impaired Care:
(11) 3171-3003
P
Tamer Comunicação Empresarial
+ 5511 99602-1317
Gustavo Girotto
gugirotto@tamer.com.br
Ana Carolina Saito ana.saito@tamer.com.br

Social Media